毎月ちゃんと払っているのに、リボの残高がほとんど減っていない。
私は毎月、明細を見るたびに落ち込んでいました。
払った金額と残高の減りが、どう見ても合わないんです。
「今月も返済できた」という嬉しさも満足感もなくて、あるのは「なんで?」だけでした。
もしいま同じ気持ちでいるなら、先にひとつだけ。
「払っているのに減らない」のは、意志の強さの問題だけではなく、仕組みの問題でもあったのです。
払ったお金の大半は利息に消え、元金はほとんど残ったまま。
そして残高がある限り、手数料は毎月かかり続けます。
リボの本当の敵は、「時間」でした。
この記事で分かること
・払っても払っても、借金が減らない本当の理由
・リボの手数料のしくみ
・リボの止め方3ステップ
・「時間」を味方につける話
 さち
読み終わるころには、毎月の「減らない」の正体が分かって、次にやることが1つ見えているはずですよ。
私は「ぜんぶ自分の意志が弱いせいだ」と思っていた
私はかつて、リボ払いの残高が100万円ありました。
毎月の支払いは一度も欠かしませんでした。
それでも、明細の残高はほとんど動かない。
このとき私は、「自分の何が悪いんだろう」ばかり考えていました。
買い物を我慢できない自分。
お金の管理ができない自分。
責める相手は、いつも自分でした。
リボを使ったのは、私です。
でも、毎月の「減らない」を作っていたのは、私の意志の弱さだけではなく、支払いの大半が利息に消える仕組みでもありました。
払っても元金が減らない、2つの理由
理由①:支払ったお金は、まず利息に取られる
リボ払いでは、残高に対して利息(手数料)がかかり続けます。
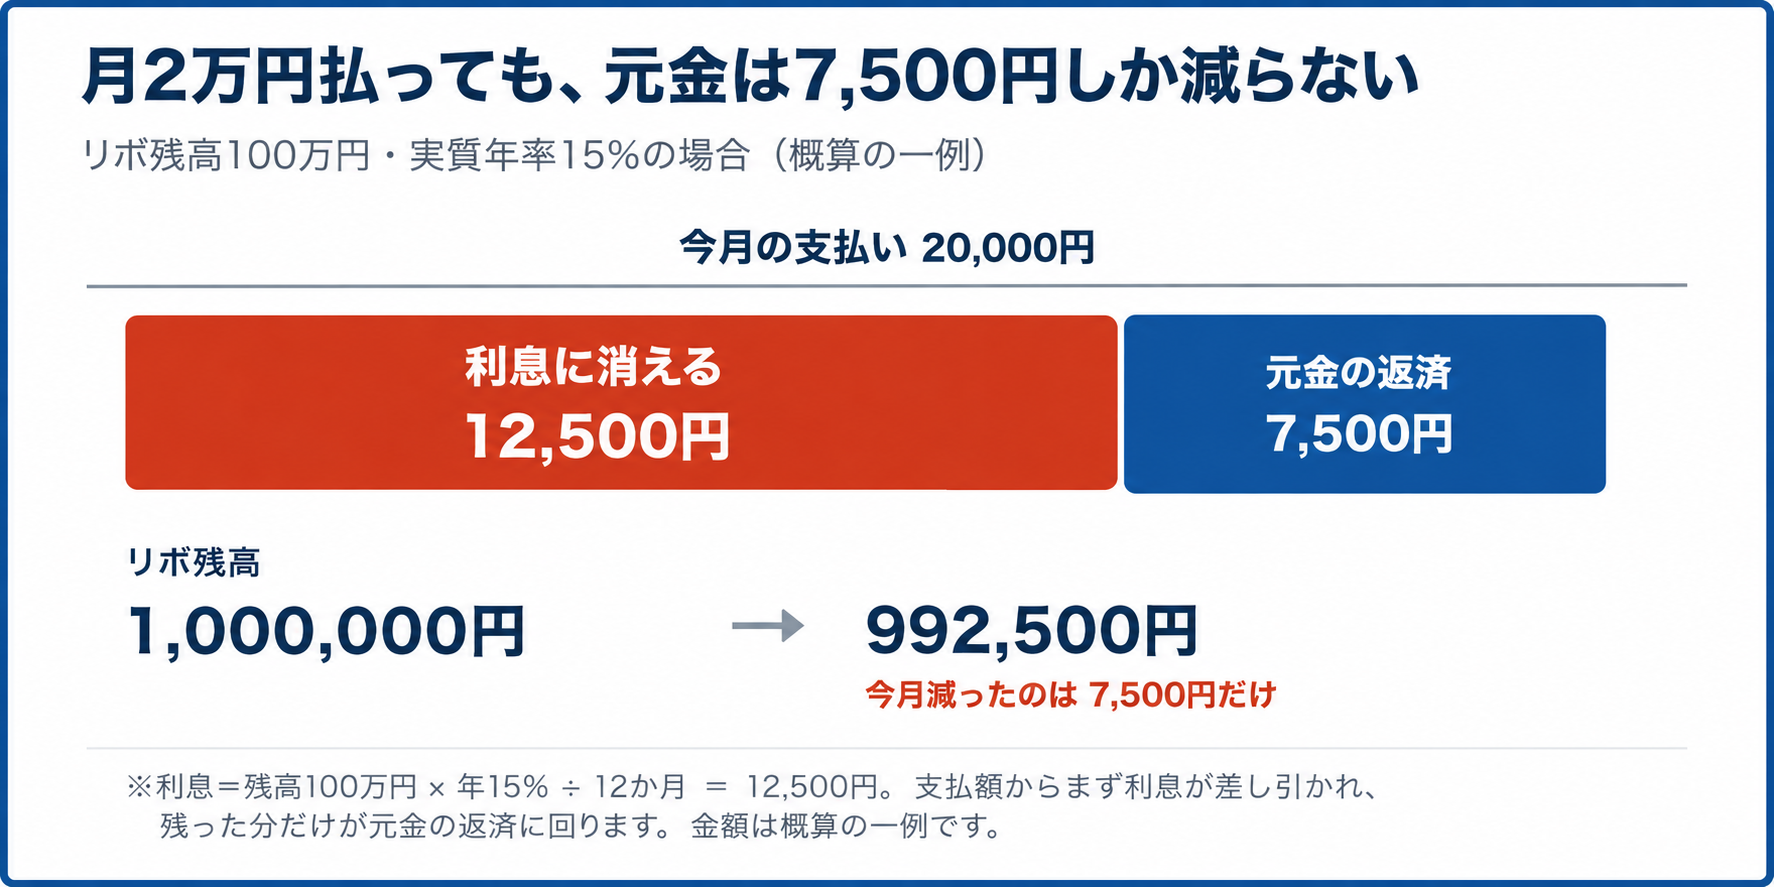
毎月の支払額のうち、まず利息が差し引かれて、残りだけが元金(借金そのもの)の返済に回ります。
だから「払った金額」と「残高の減り」が合わない。
私が明細の前で落ち込んでいた「なんで?」の正体はこれでした。
たとえば残高100万円・年率15%なら、月2万円払っても、利息に12,500円が消えて、元金に回るのは7,500円だけです(概算の一例です)。
※これは「毎月の支払額に手数料が含まれるタイプ」の計算です。カードによっては、元金の支払額に手数料が上乗せされるタイプもあります。自分のカードがどちらかは、明細の「支払元金」「手数料」の欄で確認できます。
理由②:減らないまま、リボで買い足してしまう
そして、ここからが本当にこわいところです。
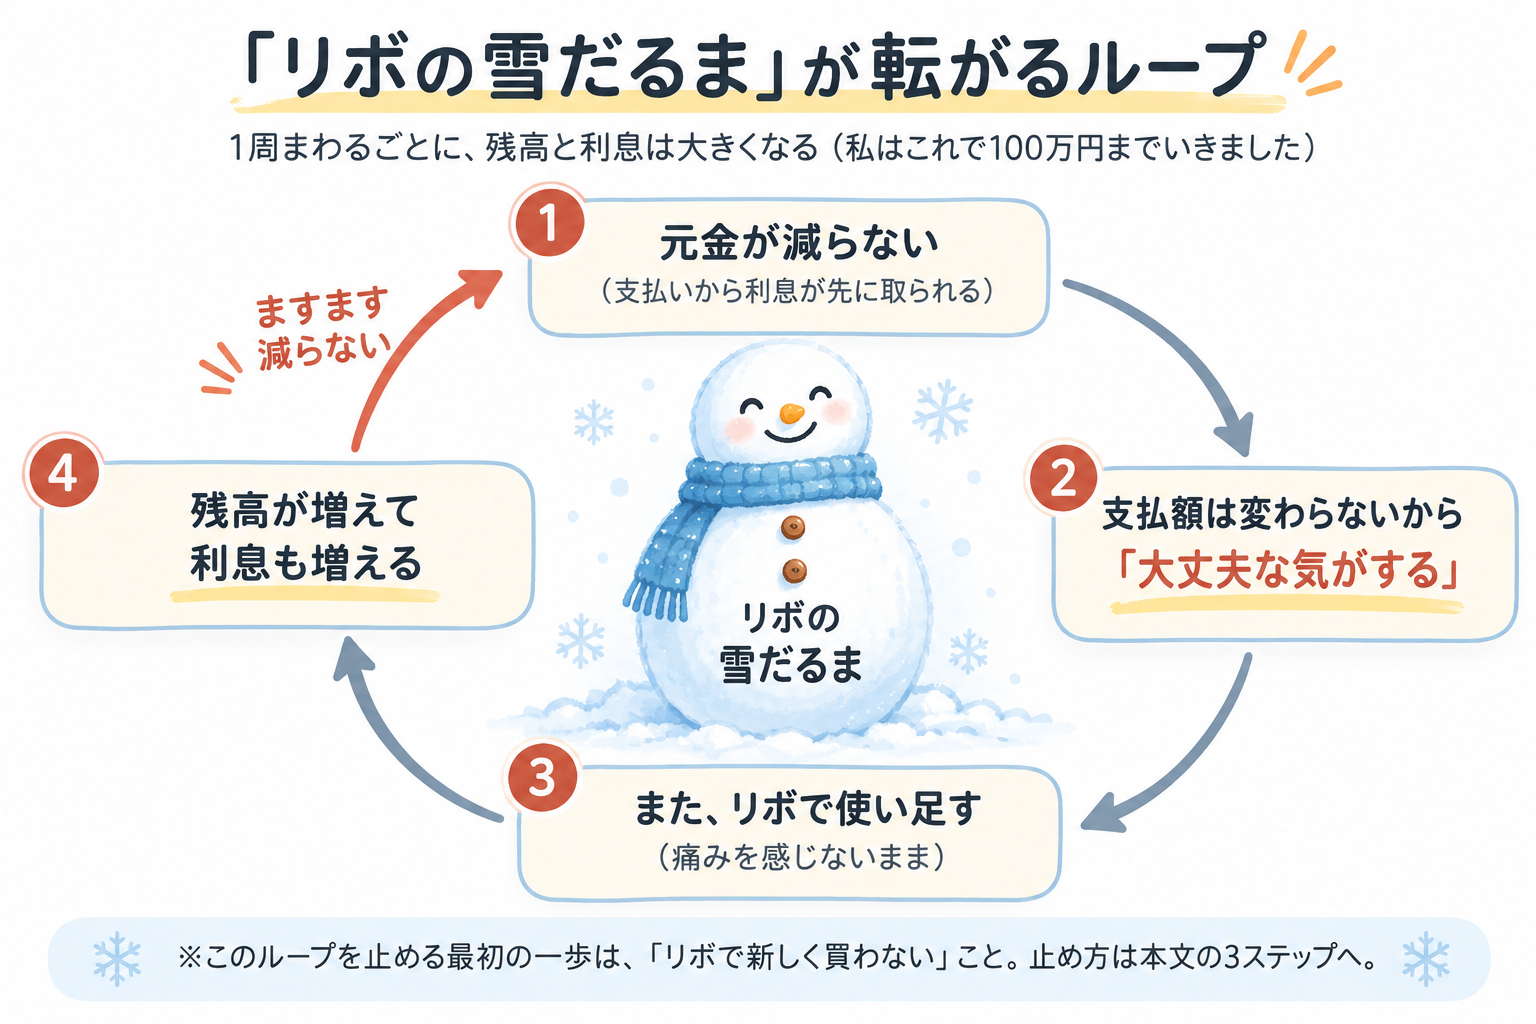
リボ払いは、新たに買い足しても毎月の支払額がほとんど変わりません。
※残高が一定額を超えると支払額が上がるタイプもあります
だから、使った痛みをその場で感じないんです。
でも見えないところで残高は増えて、残高が増えた分だけ、翌月から取られる利息も膨らむ。
「減らない→でも支払額は同じだから大丈夫な気がする→また使う」
私がまさにこれで、残高は気づけば100万円になっていました。
敵の正体は、「時間」
理由①で元金はほとんど減らず、理由②で残高が増える。
リボ払いは、残高がある限り、手数料がかかり続けます。
つまり、返済に時間がかかるほど、手数料を支払う期間も長くなり、最終的に支払う総額も増えていきます。
さらに、その間もリボ払いで買い物を続ければ、残高はなかなか減りません。
「毎月ちゃんと払っているのに、いつまでたっても終わらない」
これがリボ払いの怖いところです。
雪だるまにたとえるなら、転がしている時間が長いほど、雪だるまは大きくなる。
私の100万円も、ひと月でできたわけではありません。
「毎月払っているから大丈夫」と思ったまま、長いあいだ転がし続けた結果でした。
借金の敵は、金利の数字だけではなく「時間」でもあります。
さち学校でも教わらないまま、私たちはリボ払いのボタンを押せてしまうんです。怖いことですよね。
月2万円ずつ払うと、完済までどれくらい?
時間が敵になる、と言いました。
どれくらいの敵なのか、数字で見てみましょう。
残高100万円・年率15%のリボを、月2万円ずつ払い続けたとします。
途中で1円も使い足さなかったとして、完済までおよそ6年半(79か月)。
支払う手数料の合計は、およそ58万円です。
※概算の一例
※支払額に手数料が含まれるタイプの場合
100万円の買い物に、58万円の手数料。
いわば、6年半お金を借り続けた“時間の料金”です。
取られる手数料の総額を左右するのは、年15%という数字だけではありません。
「残高がある時間」の長さも大きく影響します。
逆に言えば、この時間を短くできれば、そのぶん支払う手数料の総額も小さくできるということです。
さちしかもこれは、「もうリボは使わない」を最後まで守り切れた場合の数字。使い足せば、完済はさらに遠のきます。
雪だるまの止め方は、順番がすべて
仕組みが分かれば、やることはシンプル。
順番を間違わないようにしましょう。
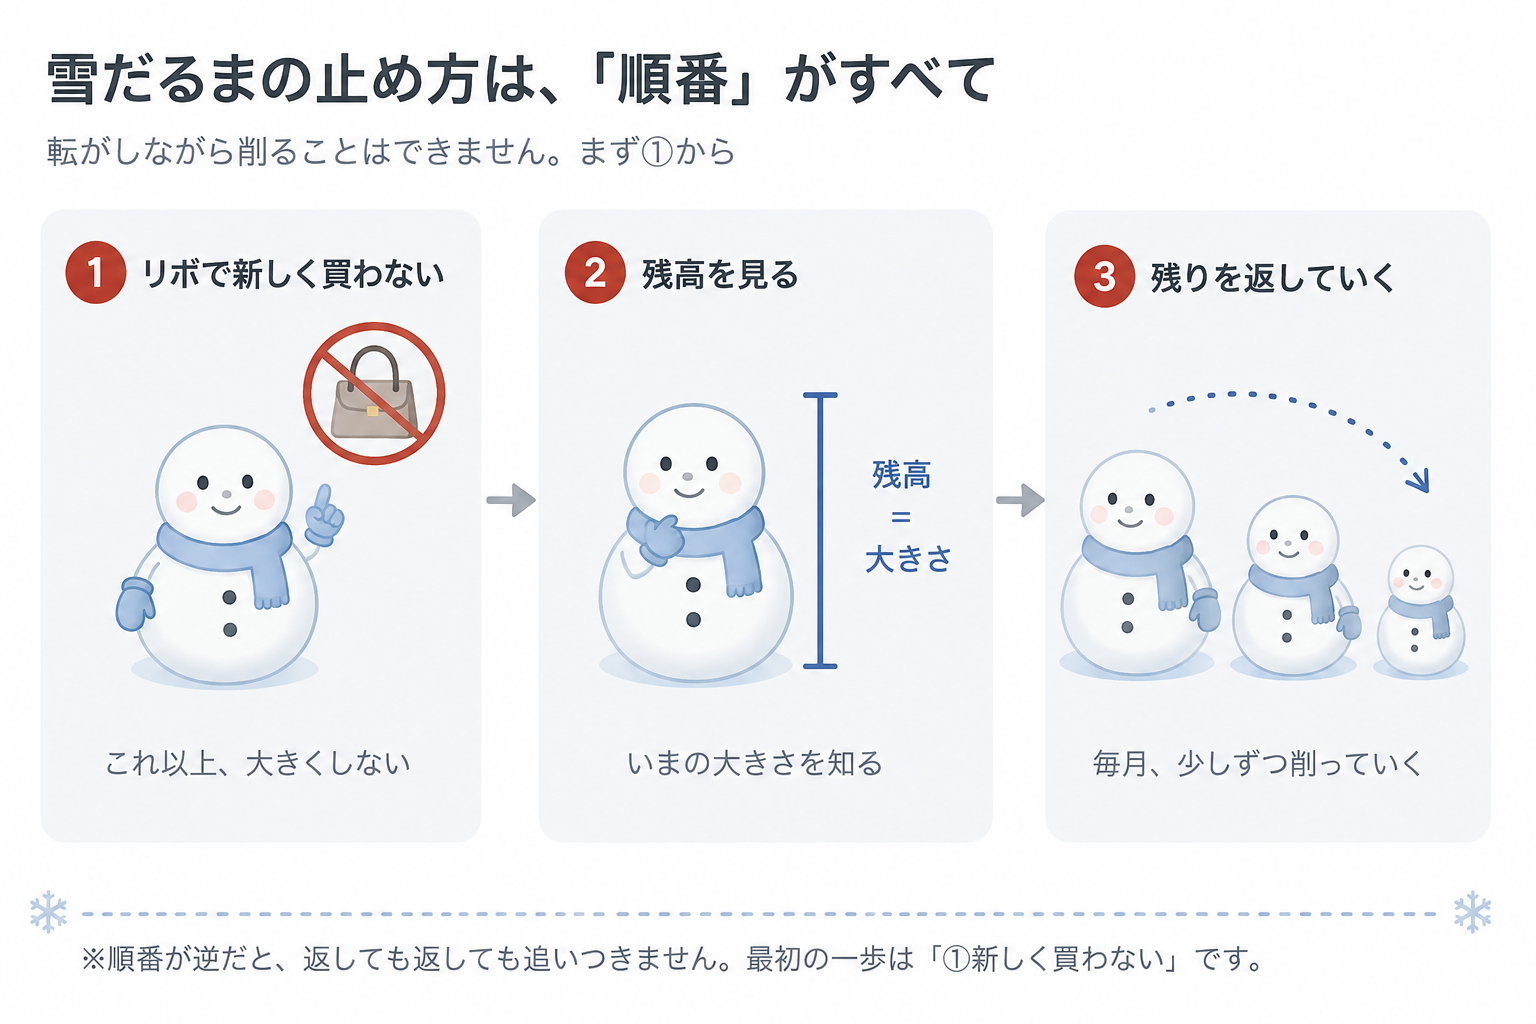
手順1:リボで、新しく買わない
何よりも先に、雪だるまをこれ以上大きくしないこと。
転がしながら雪だるまを小さくすることは、できません。
まず、カードの設定を確認してください。
知らないまま設定が「自動リボ」になっていた
クレジットカードを作ったときに、自動リボの設定や申込内容をよく確認しておらず、「一括払いのつもりだったのに、実はリボ払いになっていた」というケースもあります。
この場合は、設定を解除すれば、これからの買い物がリボになるのは止まります。
ただし、ひとつ注意があります。
解除しても、すでにあるリボ残高は自動では消えません。
いままでの分は、そのままリボで返していくことになります(早く終わらせる方法は手順3で)。
リボ専用のカードを使っていた
「リボ専用カード」の場合は設定では変えられないので、そのカードで新しく買うのをやめることが、止めるスイッチになります。
支払うお金がなくてリボ払いにしていた
問題は、設定ではなく、リボじゃないと買えないものを、リボで買っている場合です。
この場合、一括払いに戻すというのは、「一括で払えないものは、買わない」と決めることと同じです。
設定変更より、ずっと重い。
私も、ここがいちばん苦しかった。
この「使うのを止める」話は、それだけで1本の記事になる重さなので、別の記事に書きました。
 さち
雪だるまを転がしたままだと、せっかく支払っても、次の買い物で簡単に埋め戻されてしまうんです。でもそのことに気づいていないんですよね。
手順2:明細アプリで「残高」を見る
雪だるまの、いまの大きさを知ることです。
怖くて見たくない気持ちは、痛いほど分かります。
私も、毎月の明細は見ていたのに、「全部でいくらあるのか」だけは直視しないようにしていました。
でも、大きさの分からない雪だるまは、溶かしようがありません。
数字を見た瞬間から、借金は「得体の知れない不安」から「減らせる対象」に変わります。
さち勇気を出して。明るい未来のために現実を見ましょう。
手順3:残りを、返していく
これ以上大きくならない雪だるまは、あとは毎月、削っていくだけです。
削った分だけ、確実に完済が近づきます。
余裕がある月は、増額払いや繰り上げ返済ができないか、カード会社に確認するのも手です(くわしくはこの後のよくある質問で)。
ここから先、私の完済までの道のりは、コチラの記事に書いています。

もし「毎月の支払いがほとんど利息に消えていて、削れる気がしない」という状態なら、自力にこだわる必要はありません。
債務整理という選択肢もあります。
その話も、同じ記事の中で紹介しています。
▶今日やること1つ
カードのアプリを開いて、リボの残高を確認する(あわせて、支払い設定が「自動リボ」になっていないかも見てください)。
同じ「時間」が、積立投資では味方になる
私がこのことに気づいたのは、借金を返し終えてから、投資の勉強をしていたときでした。
積立投資には、「複利」という仕組みがあります。
運用で出た利益を元本に加えると、次はその利益にも利益がついていく。
時間をかけるほど増えやすくなる仕組みです。
ちなみに、金融リテラシー調査(2025年)では、この複利の問題に正しく答えられた人は約4割(42.6%)でした(出典:J-FLEC 金融リテラシー調査)。
さち私も「複利」という言葉なんて知りませんでした。知らないのは、あなただけじゃないんです。
「時間をかけるほど、複利で増える」と教わったとき、雷が落ちたような衝撃がありました。
時間って、借金では敵だったのに、こっちでは味方なんだ、と。
借金では、残高を持っている時間が長いほど、手数料を取られ続ける。
積立では、続けている時間が長いほど、複利が効いてくる。
同じ時間が、立つ場所によって、敵にも味方にもなる。
どうせ同じ時間が流れるなら、取られる側ではなく、増える側で使いたい。
私が積立投資を始めた理由は、むずかしい理屈ではなく、この一点でした。
複利はいつから実感できる?——「増えてない」と感じるのが正常な理由
ここで正直に言っておきたいことがあります。
積立の複利は、最初の数年はほとんど実感できません。
始めたばかりの時期は、増えた利益より自分が入金した元本のほうが圧倒的に大きいからです。
「NISAで増えるって聞いたのに全然増えない。嘘だったの?」と感じるのは、仕組みのうえで正常です。
嘘ではなく、まだ雪だるまが小さいだけ。
どれくらい時間がかかるものなのか、ざっくりつかめる「72の法則」という概算ルールがあります。
72 ÷ 利回り(%)≒ お金が2倍になるまでの年数。
長期の積立投資で期待されると言われる年数%なら、2倍になるまで十数年〜二十年ほど。
年単位で時間がかかるのが、複利の正常運転なんです(あくまで概算です)。
私の現在の状況でいうと、積立投資を始めて数年、やっと自分が入金してきた合計よりも、口座の金額のほうが大きくなりました。
もちろん相場次第で、減っている月もあります。
それでも慌てずにいられるのは、仕組みを知ったからです。
私が気づいたこと
借金のときは「時間が経っても、減っていない」だった。
積立投資では「時間が経つと、増えてきている」。
同じ時間で、まったく逆のことが起きている
今度の雪だるまは、敵ではありません。
複利という仕組みが、私の側で転がり始めています。
どのくらいのペースで増えるのかを体感してみたい方は、金融庁の「つみたてシミュレーター」で自分の金額で試してみてください(無料で、勧誘も一切ありません)。
NISAでの積立投資の記事はコチラをどうぞ。

返済と積立、どっちが先?(迷ったらこれ)
「時間が味方になるなら、借金があっても早く積立を始めたほうがいい?」
ここで迷う方も多いと思います。
私の答えはシンプルです。
さちリボ払いのような高金利の借金がある間は、返済が先。
これは絶対です。
理由は数字です。
リボの手数料率は年15%前後。
いっぽう、長期の積立投資で期待されると言われる利回りは年数%程度で、しかも保証はありません。
確実に年15%を取られ続ける相手を、不確実な年数%で上回れる保証は、どこにもないんです。
投資はそのあと、生活を守ったうえでの余剰資金で始めれば十分間に合います。
焦らなくても、複利はあとからでも味方になってくれます。
まとめ:苦しみの利息より、幸せの利回り
この記事のまとめです。
・使ったのは自分。でも「減らない」のは、仕組みのせいでもある
・支払いからは利息が先に取られる。元金に回るのは残りだけ
・雪だるまのきっかけは、減らないまま使い足すこと
・止め方は順番——①新しく買わない→②残高を見る→③残りを返す
・月2万円払っても完済まで約6年半・手数料約58万円(概算)。長引くほど取られる
・同じ時間が、積立では複利の味方になる
・最初の数年に実感がないのは正常。焦らなくて大丈夫
・投資は余剰資金で、長期でコツコツ。
借金を返していたころの私は、「苦しみの利息」を払い続けていました。
いまは同じ時間が、少しずつ「幸せの利回り」を運んでくれています。
同じ時間なら、あなたにも、お金が増える側で使ってほしい。
さちまずは、明細の残高を見るところから始めてみましょう!
※投資には元本割れの可能性があります。この記事は私自身の体験をもとにした説明で、特定の商品や手続きをすすめるものではありません。リボ払いの手数料率・支払方式・各種手続きの内容はカード会社によって異なり、変わることもあるため、実際に手続きされる際はお使いのカード会社の公式サイトや窓口で最新の情報をご確認ください。