投資について調べ始めると、よく目に飛び込んでくるのが「リスク許容度」という言葉ですよね。
でも、「リスク許容度に合わせて投資額を決めましょう」と言われても、「結局、私の家計ならいくらまで回していいの?」と迷ってしまうのではないでしょうか。
私も投資を調べる途中で、この言葉を初めて知りました。
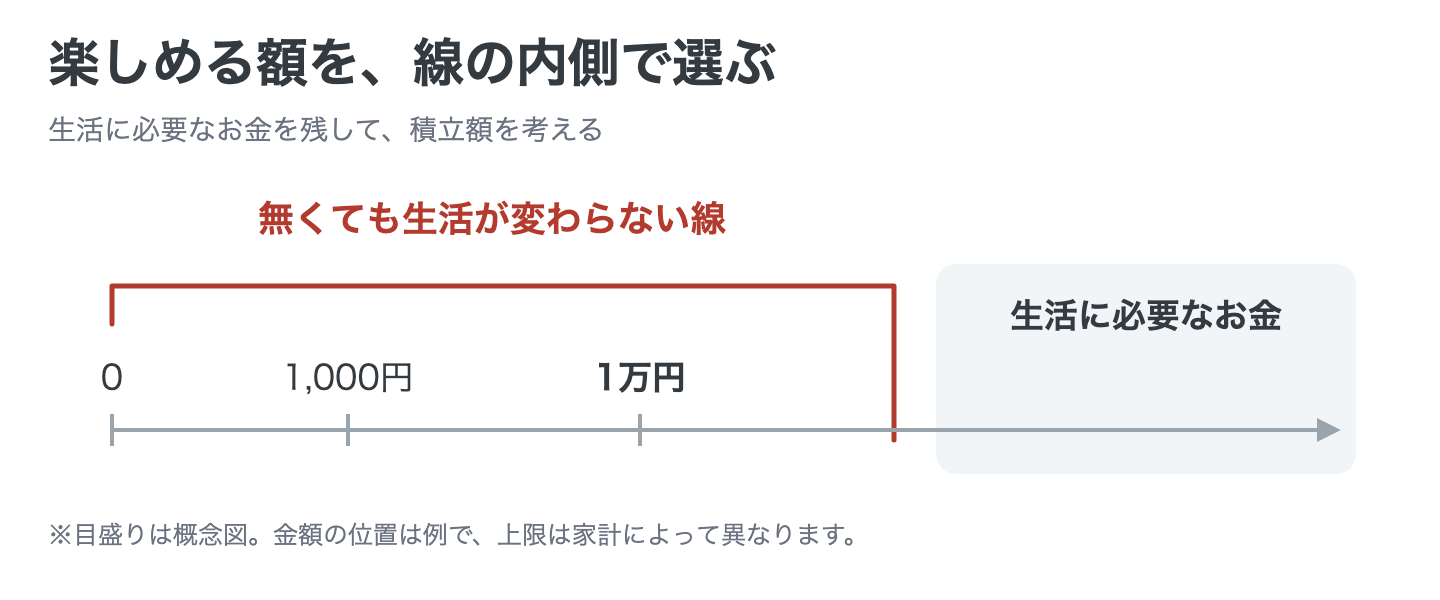
結論からお伝えすると、私にとってのリスク許容度とは「無くなっても生活が変わらないお金。今すぐ使う予定のないお金」の範囲のことです。
この記事では、資産ゼロからスタートした私が、どのようにして無理のない積立額を見つけたのかをお話しします。
この記事でわかること
・「リスク許容度」のわかりやすい考え方
・まとまった資産がなくても判断できる、毎月のお金の流れを使った投資額の決め方
・私が最初の積立額を「月1万円」に決めた3つの理由
・万が一、値下がりしたときのリアルな気持ちと付き合い方
この記事を読み終えるころには、「今月の積立額を1つ決める」か、「今は投資をやらない」という決断がすっきりとできているはずです。
※私は専門家ではありません。投資は元本が保証されるものではなく、値下がりのリスクがあります。最終的なご判断はご自身で行ってください。
まずは前提として、手元に残す現金の考え方については 投資が怖いのは当たり前 の記事でお伝えした通りです。
今回はその一歩先として、具体的な金額の落とし込み方を見ていきましょう。

リスク許容度とは? 無くなっても生活が変わらないお金の範囲
一般的に「リスク許容度」とは、投資によって損失が出るリスクをどこまで受け入れられるかを示す限度のことを指します。
出典:財務省中国財務局「『リスク許容度』を考えよう」
これを私なりの言葉に言い換えるなら、「無くなっても生活が変わらないお金。今すぐ使う予定のないお金」です。
私はSNSで投資について調べているときに、この言葉を知りました。
それまでの私は、「投資はお金に余裕があるお金持ちがやるもの」と思い込んでいたので、自分には関係のない話だと思っていたのです。
しかし、「無くなっても生活が変わらない範囲でやるものだ」と理解してからは、見方が大きく変わりました。
 さち
今でも、この「生活が変わらないか」という物差しを一番大切にして金額を決めています。
「年齢や総資産の何%で決める」は、資産のなかった私に当てはまらなかった
専門書やWEBサイトでリスク許容度の決め方を調べると、よく「総資産の◯%」や「年齢・収入・保有資産」から総合的に判断しましょう、と書かれています。
出典:知るぽると(金融広報中央委員会)「お金を増やすなら、リスクを取りにいく?」
しかし、リボ払いを完済してまとまった資産がなかった私には、その決め方がまったく当てはまりませんでした。
さち総資産の何%と言われても、そもそも元手となる大きな資産がありません(泣)
また、年齢を重ねている分「あまり大きなリスクは抱えられないな」と感じつつも、具体的にどれくらいの値下がりなら耐えられるのか、見当もつきませんでした。
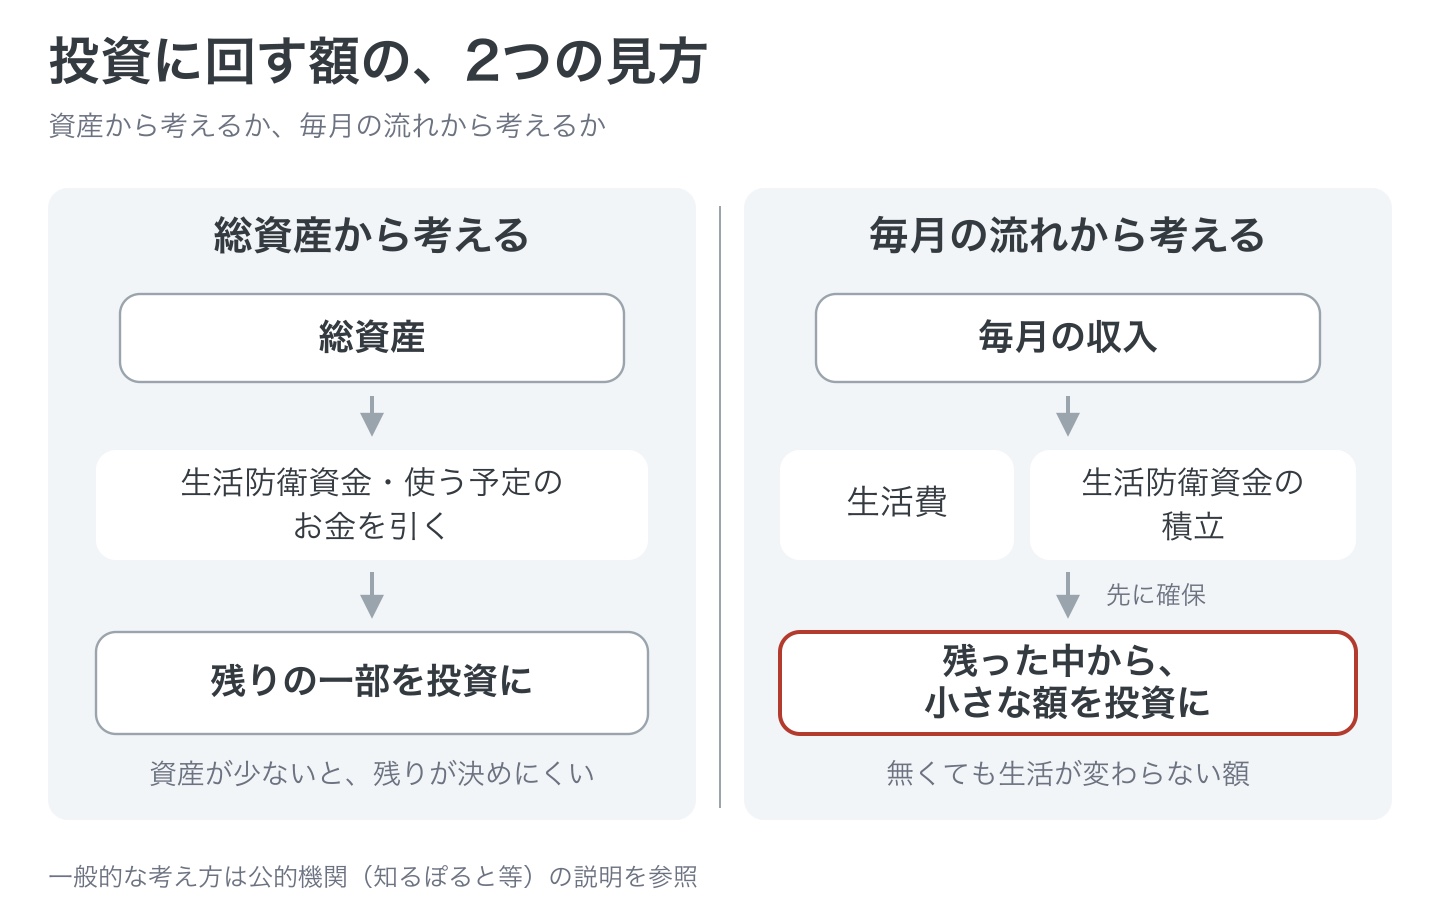
だからこそ、私が注目したのは「毎月のお金の流れ」です。
総資産という「点」で見るのではなく、毎月の収入から生活費と生活防衛資金を確保して「その先にいくら残るか」という「線」で考えることにしました。
生活防衛資金が貯まる前に始めてもいい? 正解は「貯まってから」
教科書通りの正解を言えば、投資を始めるのは「生活防衛資金がしっかり貯まってから」です。
もし今、始めるかどうか迷っているなら、まずは防衛資金を貯めることを優先するのが一番安全です。
ここでいう余剰資金とは、生活費や将来の予定に使うお金を除いた「当面使うあてのないお金」のことを指します。
私の場合、借金を返し終えて毎月家計に残るお金が見えたところで、生活防衛資金はまだ貯めている途中でしたが、並行して月1万円から投資を始めました。
さちそれでも、生活が破綻しないような金額が貯まってからです。
ただ、このやり方をそのままみなさんにお勧めすることはできません。
もし手元に備えがなく、毎月残るお金もない状態であれば、私なら「今は投資をやらない」という選択をします。
なぜなら、手元の現金がない状態で投資を始めてしまうと、急な出費や暴落が起きたときに、値下がりした状態の資産を「生活費」として引き出さざるを得なくなるからです。
家計をしっかり見直した結果として「今は余剰資金がないから投資をしない」と決めることも、立派で正しい判断ですよ。
▶ まだ備えがないと感じる方は、まずは 生活防衛資金の記事 を開いて、ご自身の目標額を1つメモしてみましょう。
私が月1万円に決めたときに見た、3つのこと
私が投資を始めるとき、最初から積立額は「月1万円」と決めていました。
難しい計算式を使ったわけではなく、次の3つの視点から自分に問いかけた結果です。
見方1 「証券口座のお金をないものと考えたとき、生活が終わるか」
自分に問いかけた一番の基準は、「もし証券口座にあるお金がゼロ(ないもの)になったとしても、明日の生活が破綻しないか?」ということでした。
この問いに対して、即座に「破綻しない、生活は終わらない」と答えられる金額の上限が、私にとってのリスク許容度です。
投資したお金が減ったら、当然嫌な気持ちにはなります。
ですが、ここで大事なのは「嫌かどうか」という感情ではなく、「手元に残った現金だけで生活がちゃんと続いていくか」という事実です。
見方2 投資が楽しめる額にする。1,000円だと寂しかった
2つ目の視点は、「自分自身が投資を楽しめる金額かどうか」です。
ネットなどでは「1,000円から気軽に始められる」という情報もよく見かけます。
ですが、私の感覚としては1,000円だと少し寂しく感じてしまい、「これではなかなか貯まっていかないかも」と思ってしまいました。
かといって、無茶な金額を回すわけにはいきません。
私にとって「無くなっても生活が変わらない安心感」と「少額でも増えていくワクワク感や楽しさ」がちょうど重なったのが、月1万円という金額でした。
もちろん、1,000円での積立に意味がないというわけではありません。
あくまで私が自分の感覚で選んだ結果です。
大事なのは、見方1で確認した「生活に影響がない範囲」の中で、自分がしっくりくる額を選ぶことです。
詳しい少額設定や、後から金額変更をする際の手順などは NISA放置の記事 で解説しています。
見方3 年齢=あまりリスクを抱えられない、と思った
一般的に、年齢を重ねるほど運用できる期間が短くなる場合があるため、暴落が起きたときに回復を待つ時間を取りにくくなると言われています。
出典:知るぽると(金融広報中央委員会)「お金を増やすなら、リスクを取りにいく?」
私自身も、「年齢の面から考えると、あまり大きなリスクは抱えられないな」と感じていました。
正直なところ、自分の年齢に合わせたベストな投資方法や家計管理の正解は、今でも分からない部分がたくさんあります。
だからこそ、複雑な計算で限界を攻めるのではなく、「もし下がったまま戻らなくても、生活に響かないくらい小さな額」からスタートしようと考えました。
それが、私にとっての「月1万円」だったのです。
投資を始めてすぐに値下がり。でも私は何もしなかった
そうして月1万円で運用をスタートした私ですが、始めてすぐにコロナ禍が直撃し、資産が大きく値下がりしました。
さち下がり方には本当にビックリしました。
ですが、当時の私は驚きつつも「いずれ戻るよね」と割と冷静で、何の対処もせずただ静観していました。
私はもともと、あまり細かいことを心配しすぎる性格ではありません。
とはいえ投資を始めたばかりのころは毎日のように証券口座を開いては、一喜一憂していました。
初心者丸出しですね(笑)
毎日口座を見なくなったのは、始めてから2〜3年が経ち、少しずつお金の知識が身についてきてからのことです。
なお、当時の私が思った「いずれ戻るよね」というのは、あくまで個人の気持ちであり、価格の戻りを保証するものではありません。
暴落への備えとして大切なのは、実際に下がってから慌てるのではなく、下がる前に「もし下がったら自分はどう行動するのか」をあらかじめ決めておくことです。
出典:MONEY PLUS「あの暴落で『売らなきゃよかった』と悔やむ人へ」(松本耕太郎氏・2026年8月21日)
投資に使ってはいけないのは「余剰でないお金」
投資に回していいのは、あくまで「当面使う予定のないお金」だけです。毎月の生活費や、急な出費に備える預金を投資に回してはいけません。不確定なボーナスを当てにして無理な積立をするのも危険です。
ここで、ある失敗事例をご紹介します(三井住友銀行「お金のしくじり失敗談」より)。
出典:三井住友銀行「お金のしくじり失敗談」第14回
長年コツコツ貯金をしてきた女性が、資産500万円のうち400万円という大きな割合をリスクのある投資に回してしまいました。
その後、市場が暴落。
売るに売れない状態になり、手元の預金が100万円ほどに減ってしまって将来への不安を抱えることになったそうです。
このケースの大きな原因は、「手元に残しておくべき生活のための預金にまで手をつけてしまったこと」にあります。
| 投資に回す候補のお金 | 投資に入れないお金 |
|---|---|
| ・毎月の収入から生活費と防衛資金を引いて余ったお金 | ・毎月の生活費(食費・住居費・光熱費など) |
| ・当面(数年以上)使う予定のない資金 | ・近いうち(数年以内)に使う予定のあるお金 |
| ・生活防衛資金(何かあったときのための預金) |
私の場合、もし仮にまとまったお金が入ってきたとしても、今は投資を一気に増やすのではなく、他の必要な貯金に回すつもりです。
貯金口座の「全体の残高」だけを見て判断するのではなく、そのお金の役割をしっかり分けて考えることが失敗を防ぐコツです。
積立額を上げるのはいつ? そして今日やること
積立額を上げるタイミングは、「生活防衛資金」と「他の目的別口座のお金」の両方にしっかり余裕が出てきたときです。
私も今は月1万円ですが、家計の備えがもっと整ったら額を増やしていこうと考えています。
さて、ここまで読んでくださったあなたは、今どんな状況でしょうか?
今日やるべきアクションを2つのタイプに分けました。
A:生活費と防衛資金を確保しても、毎月お金が残る人
証券口座を開設し、無理のない小さな金額から始めてみましょう。
金額で迷ったら「生活が変わらない範囲」で、ご自身が投資を楽しめる小さな額を選んでみてください。
▶ 今の家計で無理なく続けられる「毎月の積立額」を1つ決めて、メモに書きましょう。
準備ができたら、楽天証券の口座開設の流れ を参考に進めてみてくださいね。
 さち
なお、毎月お金が残っている場合でも「先に生活防衛資金を貯め切る」という選択肢もありますよ。
それが本来の基本の順番ですので、ご自身の安心できるペースを選んでください。
B:毎月残るお金がない・手元の備えが不安な人
私なら、「今は投資をやらない」と決めます。
焦る必要はまったくありません。
まずは家計を整え、生活防衛資金の目標を作るところから始めましょう。
▶ 生活防衛資金の記事 を開いて、まずは目指したい目標額をメモに書いてみましょう。
まとめ|今日やるのは、毎月の積立額か「今はやらない」と決めること
最後に、今回のポイントを振り返ります。
・リスク許容度とは「無くなっても生活が変わらないお金」の範囲のこと
・大きな資産がなくても「毎月の収入から生活費と備えを引いて残るか」で判断できる
・証券口座のお金をゼロと考えても生活が破綻しない金額が上限
・備えがない・毎月残らないなら「今はやらない」も大正解の判断
今日あなたが行う「次の一歩」は、とてもシンプルです。
▶ メモ帳を開いて、「毎月の積立額(例:月◯,◯◯◯円)」か「今は投資をやらない・生活をまず整える」のどちらか1つを書き出してみましょう。
どちらを選んだとしても、自分の家計と向き合って出した答えなら、それが今のあなたにとっての100点満点の正解です。
ゆっくり、自分のペースで進めていきましょうね。
※投資への不安がまだ拭えない方は、ハブ記事である 投資が怖いのは当たり前 もあわせて読んでみてください。
よくある質問
免責:本記事は筆者の体験に基づくものです。投資は元本が保証されるものではなく、損失が生じるリスクがあります。最終的な投資判断はご自身の責任で行ってください。また、記載している制度やサービスの内容は執筆時点のものです。