証券口座は作った。
でも、そこから何もしていない。
もしそうなら、この記事はあなたのために書きました。
この記事は読み物というより手順書です。
上から順に進めていくと、最後には「毎月自動で積み立てる設定」まで終わるように書きました。
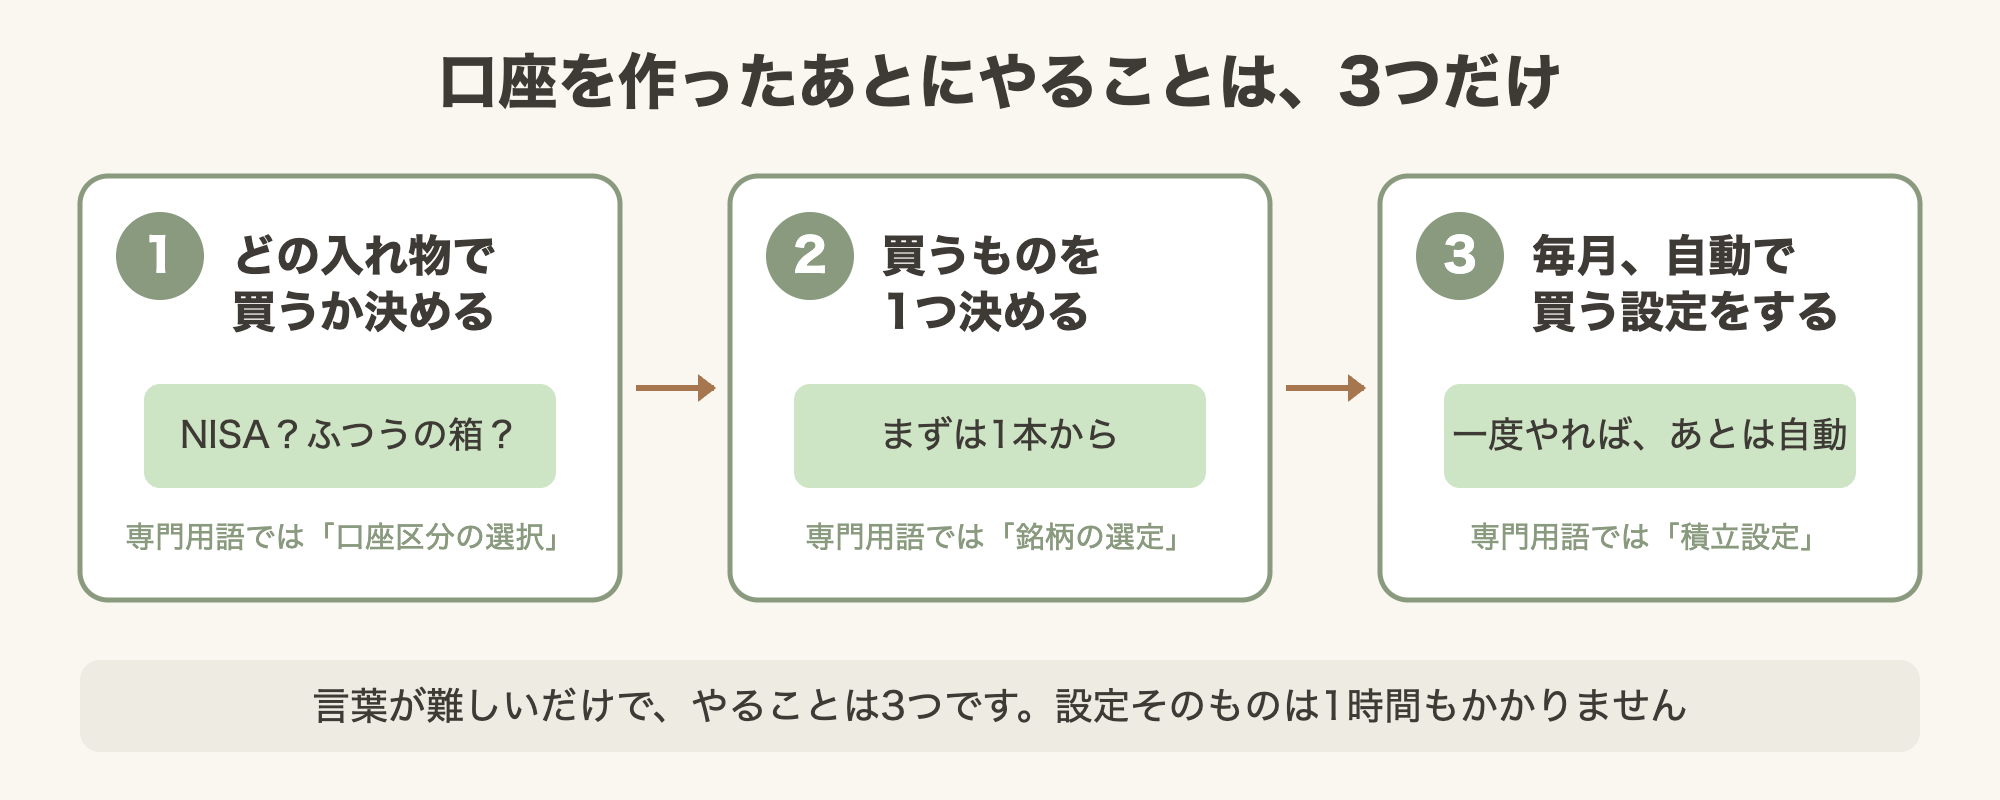
やることは3つだけ。
手を動かす時間は、私の場合、ぜんぶ合わせても1時間かかりませんでした。
実際、私も同じところで止まっていました。
動けなかった理由は、操作が難しいからではありません。
画面に知らない言葉が出てくるたびに、手が止まるからです。
私がいちばん時間を使ったのは、設定ではなく「言葉の意味を調べていた時間」でした(口座を開くまでに1か月悩んだ話は、前の記事に書きました)。

だからこの記事では、出てくる言葉をわかりやすく直しながら進みます。
なお、画面の説明は、私が使っている楽天証券のものです。
別の証券会社の方も、やることの3つと考え方は同じなので、ボタンの名前や日付のルールだけ、お使いの証券会社で読み替えてください。
この記事で分かること
・何も買っていないなら、放置していても損はしないこと
(ただ、もったいないことが2つあります)
・口座を作ったあとにやることは、たった3つだということ
・それぞれの場面で、迷ったらどうすればいいか
※なお、投資には元本割れの可能性があります。この記事は私の体験をもとにした手順の説明で、特定の商品をすすめるものではありません。最終的な判断はご自身でお願いします。
まず、何も買っていないなら、放置していても損はしません
手順に入る前に、気になっているであろうことから。
口座は、開設しただけで投資商品を何も買っていないなら、放置していても損はしません。
楽天証券のような証券口座でも、その中に作るNISA口座でも、同じです。
持っているだけで手数料がかかることはありませんし、何も買っていなければ、値下がりして減ることもありません。
放置していたのが1か月でも3年でも、そこは同じです。
(もし、少しだけ買ったところで止まっている場合は、その分は値上がりも値下がりもしています。この章でお話ししているのは「まだ1本も買っていない」状態のことです)
だから、責められる話でも、焦る話でもありません。
実際、口座を作ったのに動けないのは、よくあることです。
・何を買えばいいか分からない
・損をするのが怖い
・口座を作って満足してしまった
・設定が面倒くさそう
・お金を出すのが不安
・情報が多すぎて、どれが正解か分からない
・「ボーナスが入ったら」「安くなったら」と、タイミングを探し続けている
私は、「何を買えばいいかわからない」と「タイミングを探し続けている」でした。
そして、この7つはぜんぶ、このあとの手順と、最後の「やらなくていいこと」の中で片づきます。
ただ、「もったいない」ことは2つあります
「損しないなら、急がなくてもいいか」。
そのとおりで、急ぐ必要はありません。
ただ、あなたが作った口座の中には、「NISA」という仕組みが入っています(口座を作るときに、いっしょに申し込んだ方が多いはずです)。
ここにかぎっては、使わないままだと、もったいないことが2つあります。
その前に。「NISA」って、結局なんなのでしょう
よく聞く言葉ですが、意味が分からないまま口座を作ったという方、多いと思います。
私もそうでした。
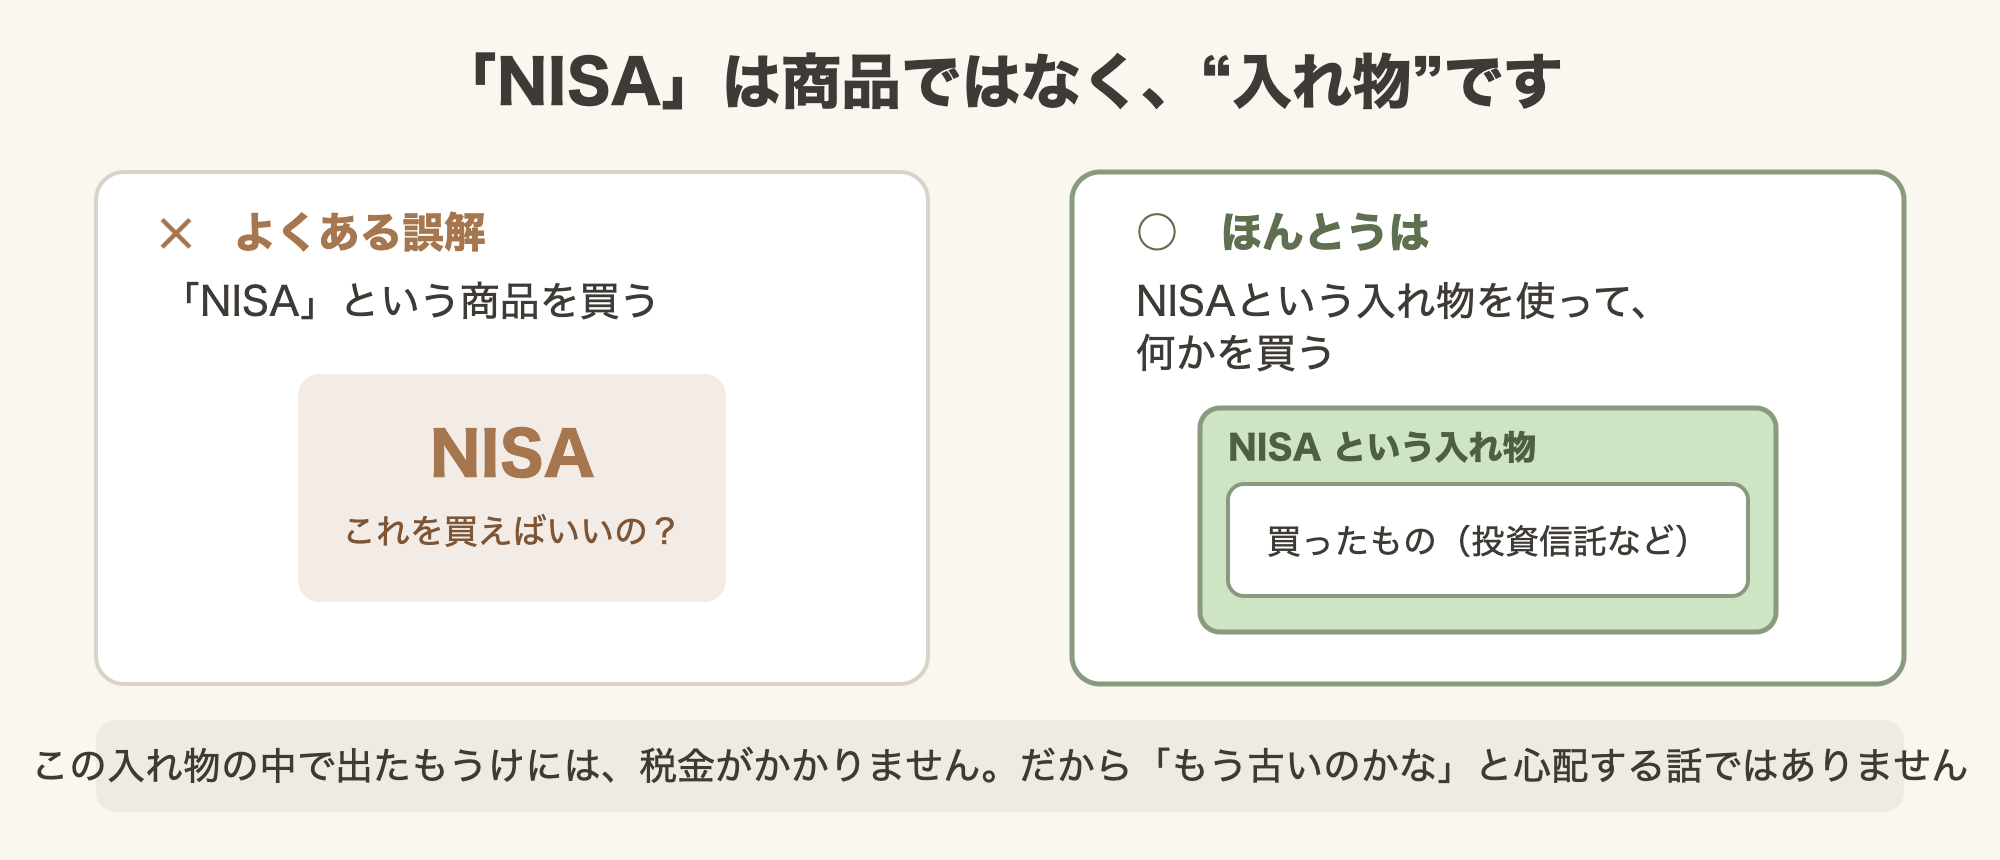
NISAは、商品の名前ではありません。
「このNISAの枠の中で買ったものは、もうけが出ても税金を引かれません」という、国が用意した仕組みのことです。
※ふつうは、投資で出たもうけには約20%の税金がかかります。10万円もうけたら、約2万円が引かれる計算です。NISAの枠の中で買ったものなら、これがかかりません。
だから正確に言うと、「NISAを買う」のではなくて、「NISAという枠を使って、何かを買う」。
商品ではなく枠なので、「流行遅れになるのかな」「もう古いのかな」と心配する話でもありません。
入れ物のほうの話だと思ってください。
ついでに、この記事でずっと出てくる「買う」という言葉も、ここで説明させてください。
投資は、お金を「預ける」のではなく、値段のついた商品を「買う」ものです。
私たちが買うのは投資信託(とうししんたく)という商品で、その値段は毎日すこしずつ動きます。
だから、売ってお金に戻すとき、買ったときより増えていることもあれば、減っていることもあります。
「積立」という言葉から貯金をイメージしていると、ここがいちばんズレるところです。
貯金は「預けた額がそのまま戻る」、投資は「買ったものの値段しだいで戻る額が変わる」。
この違いだけ、先に押さえておいてください。
そのうえで、もったいない話を2つ。
ひとつめ。使わなかった分は、来年に持ち越せません。
NISAには、1年間に非課税(もうけが出ても税金が引かれない)で投資できる金額が決まっています。
この金額の上限(非課税枠)は、1年ごとにリセットされます。
今年使わなかった分を、来年に持ち越すことはできません。
これは「損をした」のではありません。
使えたはずのお得を、使わなかった。
それだけのことです。
 さち
ちなみにこの枠はかなり大きく、コツコツ積み立てる枠だけでも年間120万円あります。毎月1万円の積立なら年12万円。使い切れない心配はいりません。
ふたつめ。時間そのものが、味方になりやすいからです。
コツコツ積み立てる投資は、続けた期間が長いほど有利になりやすいと言われます。
期間が長いほど積み立てる回数が増えますし、増えた場合は、その増えた分もあわせて運用される期間が長くなるからです。
ただし、これは「長く続ければ必ず増える」という意味ではありません。
長い期間の中には、減っている時期も必ずあります。
増えるかどうかは、誰にも約束できません。
このあたりは「複利」と呼ばれる仕組みの話で、きちんと書くと長くなるので、また別の記事にします。
ここでは「時間がものを言う」とだけ覚えておいてください。
「もっと早く始めればよかった」と言う人は多いのに、「もっと遅く始めればよかった」と言う人はあまりいません。
さち過ぎた時間を悔やむ必要はありません。今、始めればその瞬間から動き出します。それだけの話です。
出典:金融庁 NISA特設ウェブサイト「NISAを知る」(年間投資枠・非課税保有限度額について)
※制度の内容は変わることがあります。最新の情報は金融庁のサイトでご確認ください。
やることは、たった3つです【全体の地図】
私が投資を始めるとき、いちばん欲しかった情報は「結局、何をどの順番でやればいいのか」でした。
調べれば、手順の説明はたくさん出てきます。
でも、読んでいる途中で知らない言葉が出てきて悩んだり、「どっちを選ぶ?」の場面で答えがなくて画面を閉じたり。
読み終わっても、自分が何をすればいいのかは、まとまりませんでした。
なので、この記事ではこの3つを順番にやるだけの構成にしました。
迷いそうな場面には、「迷ったらこうする」も書いてあります。
手順1:どの「箱」で買うかを決める
手順2:買うものを1本決める
手順3:金額を決めて、毎月自動で買う設定をする
専門用語だと「口座区分の選択」「銘柄の選定」「積立設定」。
難しそうに聞こえますが、言葉が難しいだけです。
各手順の最後に「▶ここでやること」を1つだけ置きました。
それだけやれば、前に進みます。
手順1:どの「箱」で買うかを決める
証券口座の中には、種類の違う「箱」があります。
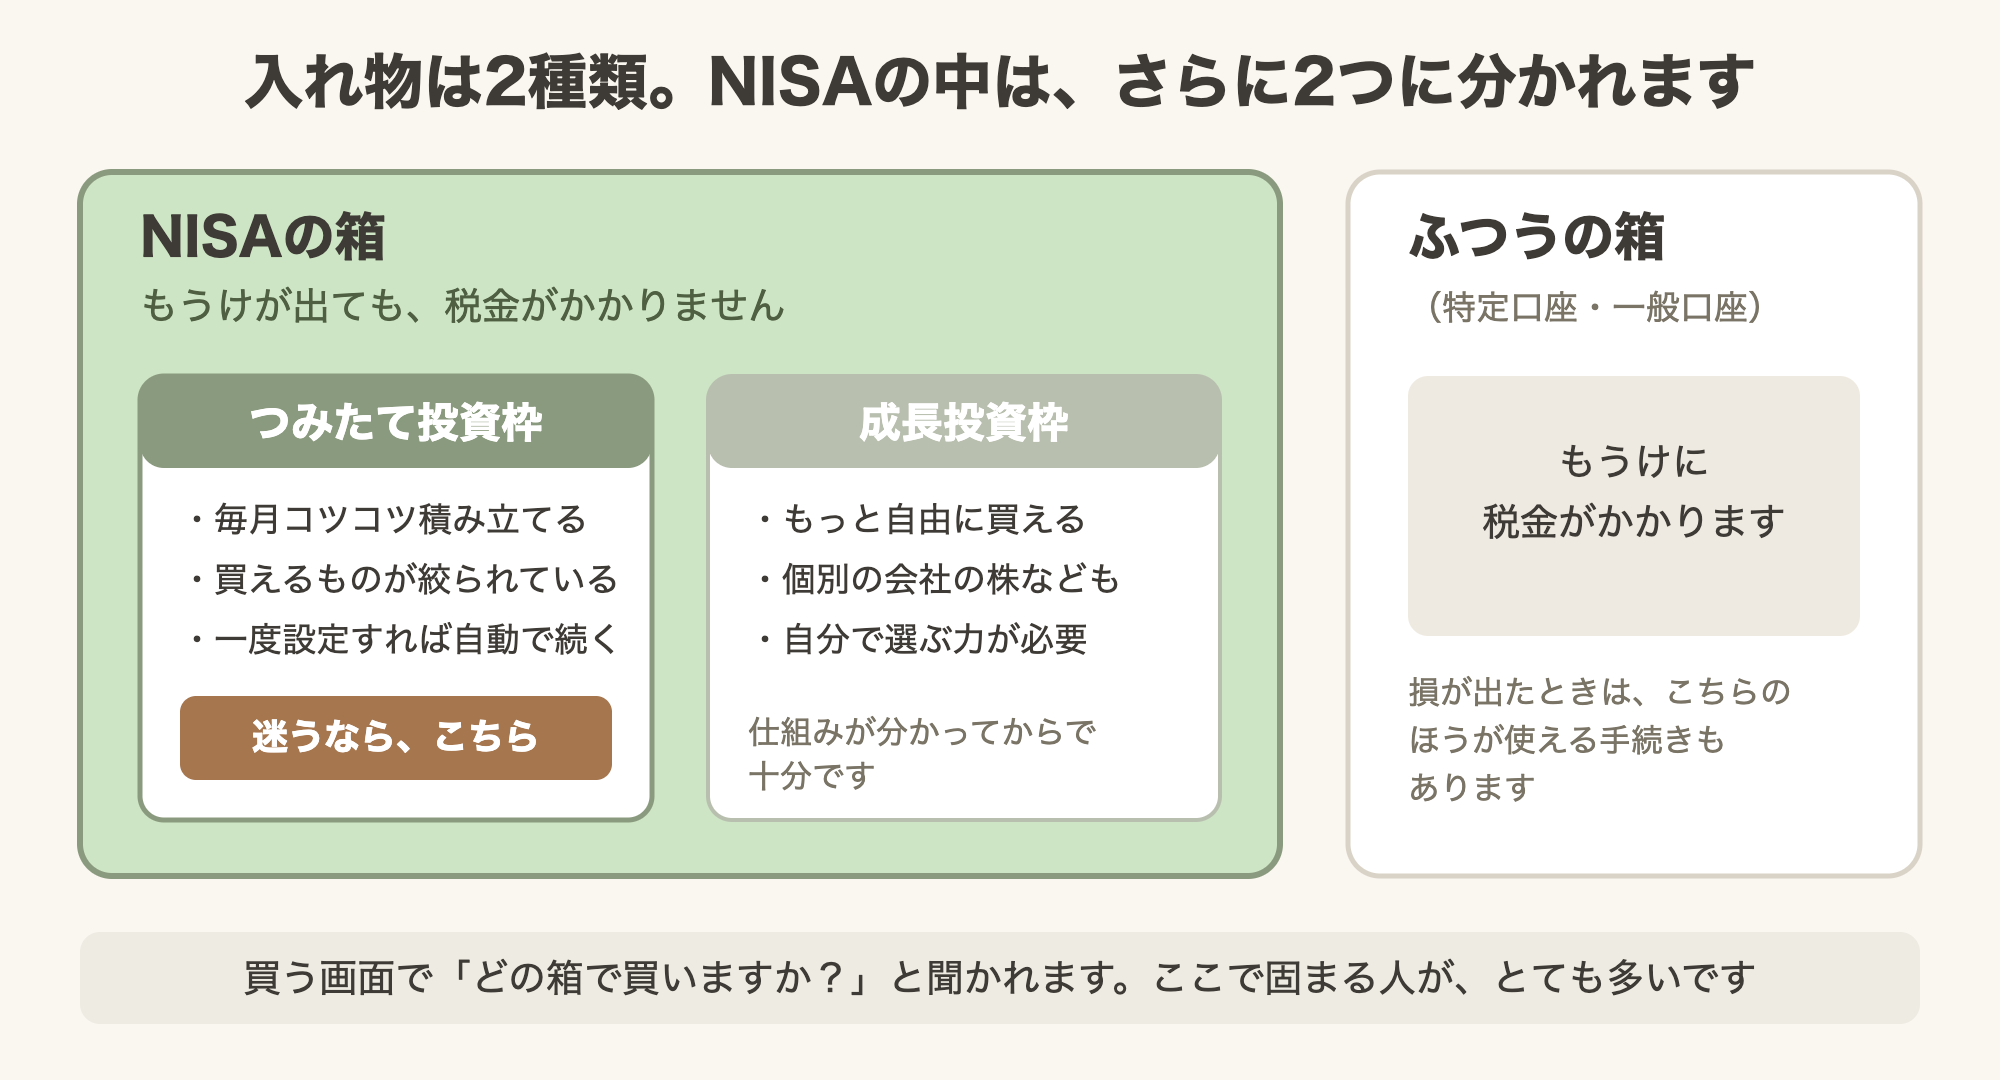
買うときの画面で「どの箱で買いますか?」と聞かれるので、ここで固まる人がとても多いです。
箱は大きく分けて2種類です。
・NISAの箱
もうけが出ても税金がかからない箱
・ふつうの箱(特定口座・一般口座)
もうけに対して税金がかかる箱
同じものを買っても、もうけが出たときには、NISAの箱のほうが手元に残るお金が多くなります。
(逆に言うと、NISAのお得が働くのは「もうけが出たとき」だけです。損が出たとき、NISAの箱では、ほかの利益と差し引きして税金を減らす手続きが使えません。ただこれは、最初の1本を積み立てる段階では関係のない話なので、いまは気にしなくて大丈夫です)
NISAの箱の中は、さらに2つの引き出しに分かれています。
・つみたて投資枠
毎月決まった額を自動で積み立てる引き出し
買えるものが、国の基準で絞られている
・成長投資枠
もっと自由にいろいろ買える引き出し
そのぶん、自分で選ぶ力が必要
決め方は、ひとつだけです
「毎月決まった額を、コツコツ自動で積み立てたい」なら、つみたて投資枠。
これだけで決めて大丈夫です。
まとまったお金を自分のタイミングで投じたい人や、個別の会社の株を買いたい人は成長投資枠を使いますが、それは仕組みが分かってからで十分です。
私もつみたて投資枠です。
一度にまとまったお金を出すのは怖かったですし、毎月決まった額が引き落とされるだけなら、家計の中に組み込めると思ったからです。
ひとつだけ確認です。
NISAの箱は、証券口座とは別に「NISA口座」の申し込みが必要です。
口座を作るときに「NISA口座も開設する」を選んでいれば、もうNISA口座を持っています(私はこのパターンで、いっしょに申し込んでいました)。
選んだ覚えがない場合も、あとから無料で申し込めます。
※ただし、NISA口座は1人につき1つの金融機関でしか持てません。別の銀行や証券会社で作った覚えがある方は、移す手続きが必要になるので、楽天証券のサイトで「金融機関変更」を調べてみてください。
買う画面で「NISAつみたて投資枠」が選べれば、もう持っているということです。
▶ ここでやること
「NISAのつみたて投資枠で買う」と決める。
これだけです。画面はまだ開かなくてかまいません。
手順2:買うものを、1本決める
いちばん手が止まるところです。
証券会社の画面を開くと、投資信託だけで二千本以上が並んでいます。
私はあの一覧を見た瞬間に「無理だ」と思いました。
でも、まずは1本からで大丈夫だと思います。
私もいまだに1本だけです。
選択肢は、思っているより絞られています
つみたて投資枠で買えるものは、国(金融庁)が「長期の積立・分散投資に適している」と認めた商品に限られています。
画面に並んでいる時点で、すでにふるいにかけられたあとなんです。
数でいうと、三百本ほどまで絞られています。
ただし、ふるいの観点は「長く積み立てるのに向いているか」であって、「値下がりしない」という意味ではありません。
どれを選んでも、値上がりも値下がりもします。
出典:金融庁 NISA特設ウェブサイト「NISAを知る」(つみたて投資枠の対象商品の要件)
見るのは、4つだけです
商品を見比べるとき、最初に見るのはこの4つだけでいいと思います。
① 何にお金を出すのか
株式だけか、債券も入っているか
② どこの国が多いのか
世界中と言っても、偏りはあります
③ どれくらい値が動くものなのか
穏やかなものも、大きく動くものもあります
④ 持っているあいだの手数料はいくらか
「信託報酬」といいます。
持っているだけで毎年かかる手数料で、同じような中身なら、この数字が小さいほうが有利です
どれも、商品のページや目論見書に書いてあります。
逆に言えば、最初はこの4つ以外を見なくていいです。
ランキングや口コミを見比べ始めると、また動けなくなります。
手数料について、ひとつ安心材料を。
つみたて投資枠に並ぶ商品は、買うときの手数料がかからず、毎年の手数料にも国の基準で上限があります。
極端に高い手数料の商品は、ふるいの段階ですでに外されている、ということです。
それでも商品ごとに差はあって、長く積み立てるほど、この差はじわじわ効いてきます。
しかも4つの中で、「信託報酬」だけははっきり数字で比べられます。
中身や値動きの判断はむずかしくても、数字の大小なら誰でも分かります。
見る癖だけ、つけておいてください。
それでも決めきれないときの、現実的な選び方
初めての1本として、よく選ばれている「型」があります。
世界中の会社に、1本でまとめて分散するタイプの投資信託です。
この型が選ばれるのには、理由があります。
・1本で分散が終わる(国や会社を自分で組み合わせなくていい)
・どの国が伸びるかを、自分で当てにいかなくていい
私が買っているのも、この型の1本です。
eMAXIS Slim 全世界株式(オール・カントリー)
長いので「オルカン」と呼ばれているものです。
正直に言うと、私は選んだとき、よく分かっていませんでした
たくさんの人がすすめていたから選んだ、というのが本当のところです。
でも、「みんなが選んでいるから」だけで決めるのは、本当はおすすめしません。
中身を知らずに買うと、値段が2割、3割下がったときに「こんなに下がるなんて聞いてない」と慌てて売ってしまいます。
そのたびに人の意見にも振り回されます。
「世界中の会社に分散するもので、私は長く続けるつもりで買った」と自分の言葉で言えるくらい分かっていれば、大きく動いたときの慌て方が違ってくると思います(私自身は、15年以上は続けるつもりでいます)。
私はあとから勉強して納得しました。
結果的にこれでよかったと思っていますが、順番が逆だったな、というのが反省です。
そのうえで、です。
私が選んだものが、あなたにとっての正解とはかぎりません。
ただ、この「世界中に1本で分散する型」の中から選べば、大きくは外しにくくなります。
あとは、その中の1本を、さっきの4つの質問で見比べるだけです。
▶ ここでやること
候補を1本決める。
決めきれなければ、「世界中に1本で分散する型」の中から、4つの質問で見比べて選ぶ。
1日で決めなくていいです。
ただ、「調べ続けて終わる」のがいちばんもったいないので、「今週中に1本」と期限を決めるのをおすすめします。
手順3:金額を決めて、積立を設定する
金額の基準はひとつ。迷ったら、少額から
金額の基準は、ひとつだけです。
なくなっても生活が回るお金でやる。
ここだけは守ってください。
「その額が分からない」という場合は、こうしてください。
迷ったら、少額から始める。
楽天証券の積立は月100円から設定できて、金額はあとからいつでも変えられます。
「小さく始めて、慣れたら増やす」で、まったく問題ありません。
少額だと意味がないという話も見かけますが、最初に大事なのは金額ではなく、続けられることと、値動きで自分がどれくらい動揺するかを知ることだと私は思っています。
ちなみに私は月1万円です。
生活費半年分を目標にした生活防衛資金がまだ貯まりきっていないので、貯金と並行して、練習も兼ねた無理のない額にしました。
意外だったのは、少しでも始めていると「もっと増やさなきゃ」という焦りがかえって収まったことです。
これが正解だと言うつもりはありません。
「投資は先に生活防衛資金を貯めきってから」という考え方も、まったく正しいと思います。
ただし、これだけは先です
利息の高い借金がある場合は、投資よりも先に返済です。
私は、リボ払いで100万円の借金を作って、自力で完済した経験があります。
あの利息の重さを考えると、投資で増えるかもしれない分より、借金の利息で減っていく分のほうがずっと確実で、ずっと大きいというのが実感です。
返済中のものがあるなら、投資の前にそちらを片づけることをおすすめします。
さちこの順番はとても重要です!

画面の手順:【積立設定】ボタンから
まず、買いたいものの画面を出します。
楽天証券にログインしたら、検索窓に、手順2で決めた商品の名前を入れて検索してください。
ランキングや一覧から探すより、名前で直行するのがおすすめです(途中でほかの商品に目移りしなくて済みます)。
商品の画面が開くと、【積立設定】というボタンがあります。
「毎月この金額で、これを買っておいてください」という予約のことです。
押すと、だいたいこの順に聞かれます。
1:どの箱で買うか
つみたて投資枠を選びます(手順1で決めたとおり)
2:毎月いくら買うか
さっき決めた金額を入れます
3:もうけをどうするか(分配金コース)
「再投資型」を選びます。 もうけを受け取らず、そのまま投資に回す選択です。実は、長く積み立てるタイプの商品はそもそも分配金を出さないものが多く(オルカンも一度も出していません)、どちらを選んでも実質は変わらないのですが、迷う場所ではないということです。なお「毎月お金がもらえる」とうたう商品は、つみたて投資枠の対象から外されているので、この画面には出てきません。
4:目論見書(もくろみしょ)の確認
その商品の説明書です。開いて閲覧しないと、先に進めない仕組みになっています。閲覧するとチェックが付いて、「同意して次へ」が押せるようになります(せっかく開くのですから、何に投資しているかのページだけは見ておくと安心です)
5:お金をどこから引き落とすか
次で説明します
6:取引暗証番号
口座を作ったときに自分で決めた番号です。思い出せなくても大丈夫です。ログイン後の設定画面(マイメニュー)から再設定できます。
引き落としは、私は楽天カードにしています
私が選んだのは楽天カードのクレジット決済です。
理由はシンプルで、証券口座からの引き落としだと毎月「口座にお金が入っているか」を気にしないといけませんが、カード払いならそこを考えなくて済むからです。
ひとつ前提があります。
楽天証券のカード払いに使えるのは、楽天カードだけです。
ふだん使っているほかの会社のカードは登録できません。
楽天カードを持っていない場合は、無理にカード払いにしなくて大丈夫です。
証券口座や楽天銀行からの引き落としでも、同じように自動で積み立てられます。
楽天カード払いにした場合に、知っておくことは4つです。
・買う日は自分で選べません。
・積み立てられるのは毎月10万円まで(複数の商品の合計で)
・毎月12日までに申し込むと、翌月分から始まります
・カードの支払いは毎月27日に、カードの引落先の銀行口座から引かれます
(なお、証券口座や楽天銀行からの引き落としにした場合は、毎月1日〜28日で日にちを選べます)
いまから新しく設定すると、毎月12日(休みの日は翌営業日)に自動で買われます。
「選べないの?」と思うかもしれませんが、気にしなくて大丈夫です。
積立投資はもともと、相場を見て「いつ買うか」を選ぶ仕組みではありません。
高いときも安いときも、決まった日に同じ額を淡々と買っていく。
それがこの仕組みの持ち味です。
▶ ここでやること
【積立設定】ボタンを押して、上の1〜6を順に入力する。
手を動かす時間は、私の場合、ぜんぶで1時間かかりませんでした。
今日終わらなくても大丈夫です。
毎月12日までに済めば、翌月分から始まります。
出典:楽天証券「クレカ積立(楽天カードクレジット決済)」/楽天証券「積立設定 操作ガイド(NISAつみたて投資枠)」/楽天証券「選べる引落し方法」
※上限額・締切日・買付日などの条件は変わることがあります。申し込む前に公式サイトで最新の内容をご確認ください。
その額をどう決めたかは、リスク許容度の記事に書きました。
設定が終わったら、やらなくていいこと
設定が終わったら、あとは「やらないこと」のほうが大事です。
・毎日、値段を見なくていい
毎日上がり下がりするのが普通で、見ても気持ちが振り回されるだけです。
・下がっても、あわてて触らなくていい
値下がり時に慌てて売るのが、いちばんもったいないパターンだと言われます。
・金額は、あとから減らせます。買うものも、あとから変えられます。
最初の選択を一生続けなければいけない、ということはありません。
さち投資を始めると、ついつい画面を開いてしまうんですよね。
でも、意味がなかったです(笑)
「投資をやめる」には、2つの意味があります
・積立を止める
毎月の買付をストップすること。これまで積み立てた分はなくならず、運用も続きます(値段は上がり下がりします)。余裕ができたら再開できます。
・売る(現金に戻す)
手放してお金に換えること。いつでもできますが、手放したあとの値上がりは受け取れません。
長く積み立てることが前提の投資は、時間が味方になりやすいと言われます。
だから、家計が苦しくなったときにまず考えるのは、「売る」ではなく「いったん止める」のほうです。
ただし。
病気やケガ、失業、どうしても必要な生活費。
そういうときは、無理に持ち続ける必要はありません。
お金は生活のためのものです。
「始めたら最後、もう引き返せない」と思うと怖くなりますが、そんなことはありません。
それを知ってから、私はずいぶん気が楽になりました。
まとめ:やることは3つ。今日は、最初の1つだけでいい
口座を作ったのに動けなかったのは、知らない言葉が多すぎたからです。
次に何をすればいいか分からなければ、止まるのが当たり前です。
私もそうでした。
やることは、この3つだけです。
1:「NISAのつみたて投資枠で買う」と決める
2:買うものを1本決める
3:【積立設定】ボタンから設定する
私は、口座を開くまでに1か月かかりました。
放置していた期間は人それぞれだと思いますが、何も買っていないなら、その長さで損をしたわけではありません。
もしまだ「投資そのものが怖い」という気持ちが残っているなら、そちらを先に整理するのでも大丈夫です。
その話は別の記事に書きました。

それでも「いまは投資をしないでおこう」と決めるのも、まったくおかしなことではありません。
やらないという選択も、ちゃんとした選択です。
大事なのは、分からないまま止まっている状態から抜けることであって、必ず始めることではないと思っています。
今日は、手順1だけでもかまいません。
仕組みが分かったうえで、「つみたて投資枠で買う」と自分で納得して決める。
それだけで、もう「放置」ではなくなります。
※投資には元本割れの可能性があります。この記事は私自身の体験をもとにした手順の説明で、特定の商品をすすめるものではありません。制度や手数料の内容は変わることがあるため、実際に手続きされる際は金融庁や楽天証券の公式サイトで最新の情報をご確認ください。
よくある質問