先取り貯金をしているはずなのに、月末にはもう無い。
給料日前に残高を見て「あれ?」となると、先取り貯金って意味ないのかな、と感じますよね。
私も長いあいだ、お金が貯まらない状態を繰り返していました。
いまは同じ銀行の中で、名前をつけてお金を分けています。
「生活防衛資金」として分けたお金は、崩さなくなったんです。
この分け方には、「すぐ下ろせない」というデメリットがあります。
でも、貯金を使ってしまう私には、それが効きました。
この記事で分かることは、次の4つです。
・先取りしたお金の置き場所を、名前で分けられる「目的別口座」
・「すぐ下ろせない」の実際の手間と、それが効く理由
・口座の作り方と、給料日にお金を移す私のやり方
・苦しい月に、お金を戻したくなったときの考え方
読みながら、名前をつけた口座を1つ作るところまで進めてみてください。
口座を作ること自体ではなく、貯金を崩してしまうのを止める仕組みを1つ用意する。
それが、この記事で目指すことです。
※私は専門家ではありません。銀行の仕様は執筆時点のもので、最新は公式サイトで確認してくださいね。
生活防衛資金についてはコチラの記事を読んでみてください。
先取り貯金しても、月末には無い。意味ないの?
先取り貯金に意味がなかったのではなく、私の場合は置き場所に問題がありました。
生活費と同じ口座にあると、貯金まで「まだ使えるお金」に見えてしまうんです。
以前は、貯金も生活費も同じ口座に入れていました。
残高は分かっても、そのうちいくらが貯金なのか分からない状態。
だから「あれ?」ってなってしまうんですよね。
 さち
そもそもリボの支払いも含めて使いすぎ、ということもありましたが…
使いすぎたのは自分です。でも、貯金と生活費が同じ残高に混ざっていると、全部が使えるように見える。
見え方の問題でもあったんです。
だから、意志を鍛えようとするのをやめて、お金の置き場所を変えました。
別の銀行に先取りしても、続かなかった
最初に私が試したのは、目的ごとに銀行を分ける方法でした。
でも通帳が6冊くらいになり、管理が大変で続かなかったんです。
ネット銀行も混ざっていたので、見るアプリもいくつかあります。
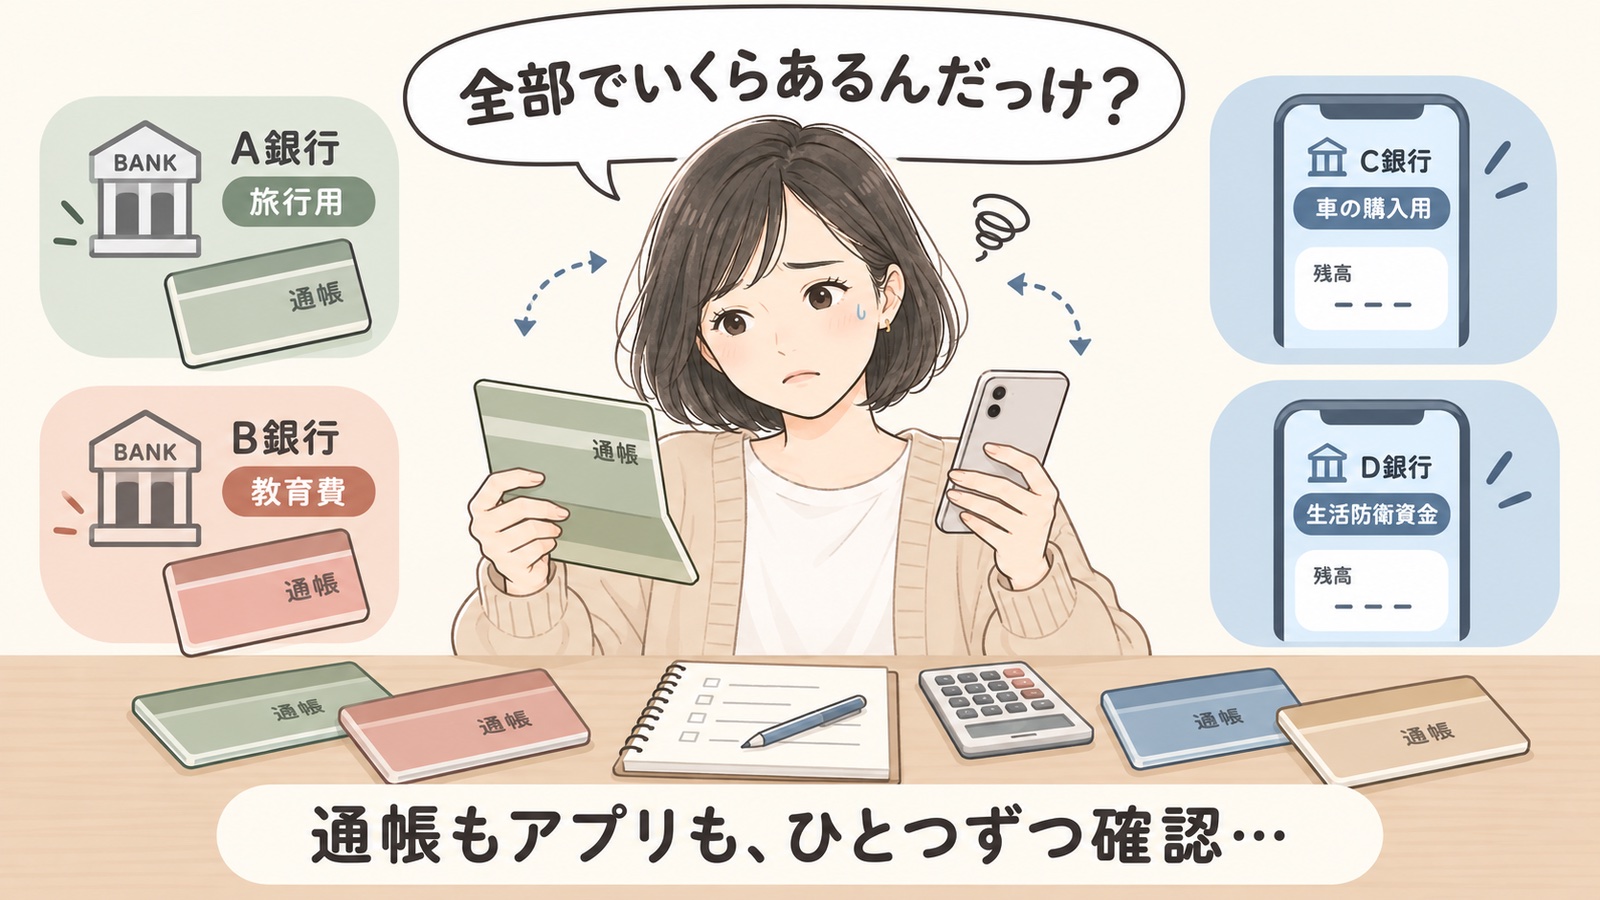
ただ、分けたお金を使ってしまうことはありませんでした。
困ったのは、全部でいくらあるかを把握する手間。
通帳とアプリを1つずつ開かないと、全体が分かりません。
お金の置き場所が増えると、確認する場所も増えてしまいます。
私には、この管理が面倒だったんです。
銀行を増やさずに分けられる「目的別口座」を知って、そちらへ移しました。
目的別口座って何? 先取りしたお金の置き場所を、名前で分ける機能
この記事で書く目的別口座は、ドコモの銀行(旧・住信SBIネット銀行)の機能です。
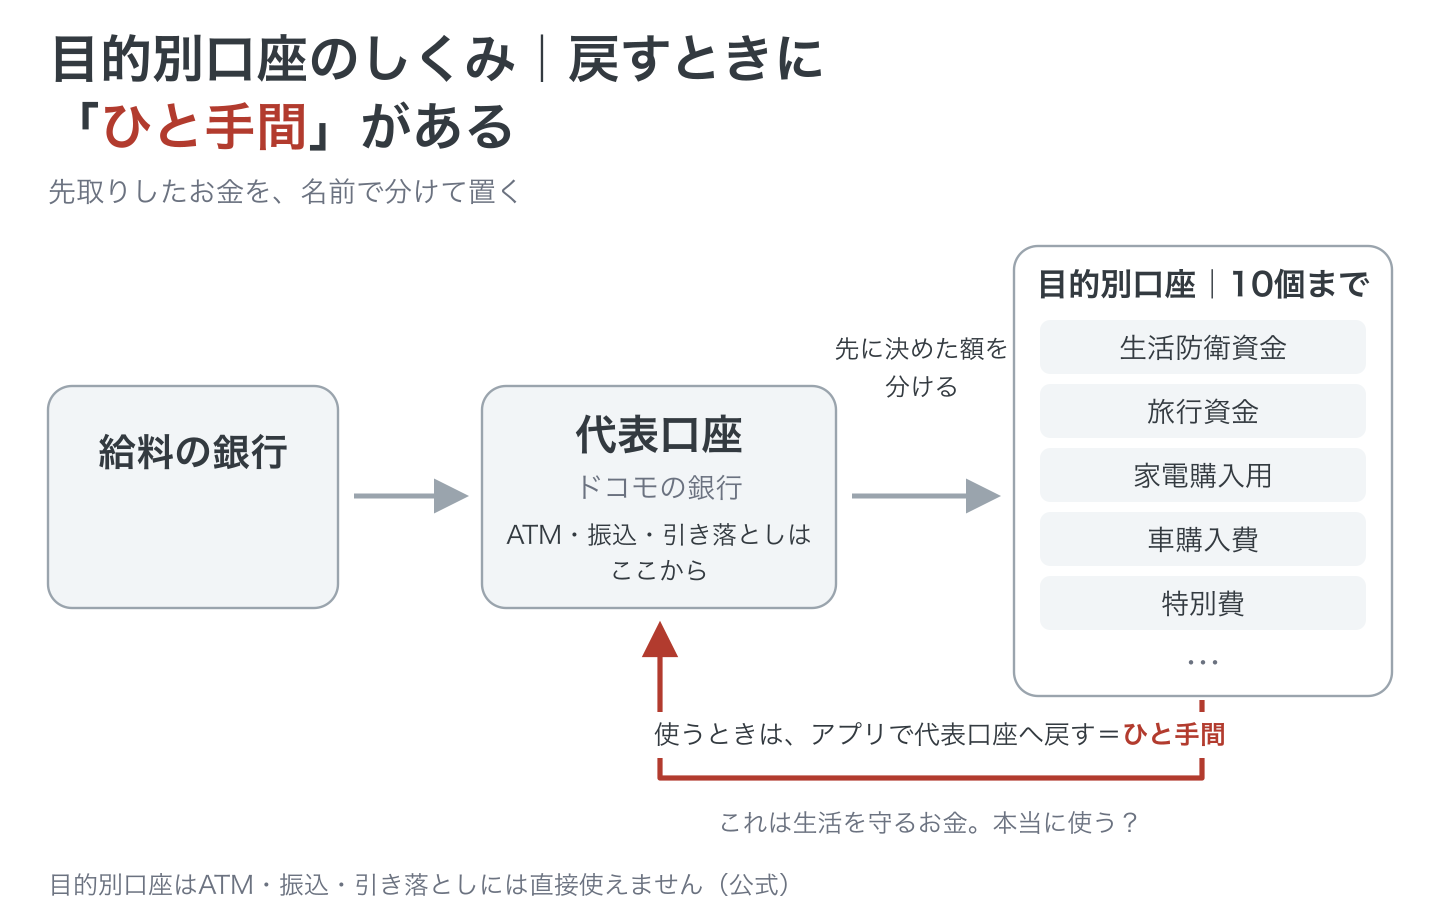
1つの銀行の中に、名前をつけた貯金の置き場所を10個まで作れます。
名前をつけて分けられる似た機能はほかの銀行にもありますが、私が使っているのはここなので、この銀行の話で進めますね。
目的ごとに銀行を増やす必要がなく、分けたお金は1つのアプリで管理できます。
私は2年ほど前から使っていて、いま口座は9個あります。
「生活防衛資金」「旅行資金」「家電購入用」「車購入費」「特別費」。
こうした名前が、アプリの画面に並んでいるんです。
以前、家計雑誌で流行っていた「袋分け」は、予算を封筒に分ける方法でした。
同じように目的別口座は、先取りしたお金の「置き場所」を名前で分ける、と考えると分かりやすいです。
なお、住信SBIネット銀行は、2026年8月3日にドコモSMTBネット銀行へ社名を変更しています。
個人向けの呼び名は「ドコモの銀行」で、目的別口座の機能は引き続き使えます。
目的別口座(旧・住信SBIネット銀行)のデメリットは?「すぐ下ろせない」のほんとうの重さ
目的別口座のお金は、ATM・振込・ローンの返済には直接使えません。
使うときは、アプリで代表口座へ戻します。
さち私も使い始めは「えっ、下ろせないの?」と焦りました。
調べると、代表口座に一度戻せば使える、と分かったんです。
お金が取り出せなくなるわけではありません。
目的別口座と代表口座では、できることが違います。
| 目的別口座 | 代表口座 | |
|---|---|---|
| ATMで下ろす | 直接は下ろせない | 下ろせる |
| 振込 | できない | できる |
| 引き落とし | できない | できる |
| お金を使うとき | アプリで代表口座へ振替えてから | そのまま使える |
「下ろせない」ではなく、「代表口座に戻してから下ろす」という順番です。
目的別口座から代表口座へ戻すのは、同じ銀行の中の操作です。
手数料を取られません。
引き落とし口座として指定できるのも、代表口座です。
公共料金やカード代金をこの銀行から払う場合は、代表口座にお金を置いておきます。
さち貯める場所と、支払いに使う場所を分けるわけです。
その「ひと手間」が、貯金を使ってしまう私には効いた
代表口座へ戻す操作があると、使う前に一度考えるきっかけになります。
私は生活防衛資金の口座から、一度も戻していません。
「これは生活を守るためのお金。今、本当に使う必要があるかな?」
この問いを挟めることが、私には合っていました。
アプリで口座を選び、戻す金額を入力する。
そのときには「生活防衛資金」という名前も目に入ります。
さち意志の強さに任せず、使う前に立ち止まれる仕組みを置いているんです。
もう1つ、予定外の出費を防衛資金以外でまかなえるようにしています。
旅行なら「旅行資金」、家電が壊れたら「家電購入用」、どのジャンルにも入らなければ「特別費」です。
使うためのお金を別に用意しているので、防衛資金に手が伸びる場面が来ない。
戻すひと手間と、ほかの出費の置き場所が、セットになっています。
効き方は人によって違います。
合う人・合わない人は、次の章にまとめました。
目的別口座が向いている人・向いていない人
同じ口座にあると使ってしまう人や、管理する銀行を増やしたくない人には、目的別口座が向いています。
一方、生活費をこまめに出し入れする用途では、戻す手間が増えます。
私の経験から、合いそうなのはこんな人です。
・貯金と生活費が同じ口座で、「まだある」と思って使ってしまう人
・銀行を分けてみたものの、管理する場所が増えて続かなかった人
・旅行や家電など、目的ごとに貯めたいお金がいくつかある人
次のような使い方や希望には、合いにくいです。
・生活費を頻繁に出し入れする場所として使いたい人。
・お金を使うたびに、代表口座へ戻す操作が入ること自体がストレスになる人
・給料の振込先を変えたくなく、手動で移すことも自動設定も面倒に感じる人
迷うなら、目的別口座を1個だけ作って、1か月使ってみてください。
合う合わないは使ってみないと分からず、1個なら閉じるのも簡単だからです。
合わなければ、目的別口座は解約できます。
作ったときと同じように画面から手続きでき、お金は代表口座に戻ります。
目的別口座の仕様は、公式ページで確認できますよ。
私のやり方3ステップ|作る・入れる・給料日に移す
目的別口座を作る操作は難しくありません。
代表口座が使える状態なら、作る・入れる・給料日に移す、の3ステップで始められます。
ドコモの銀行の口座がなければ、まず公式サイトから開設します。
開設手順は公式の案内に沿って進め、利用できるようになってから目的別口座を作ります。
アプリには、作った目的別口座が並ぶ画面があり、「+新しい目的別口座を作成」から追加できます。
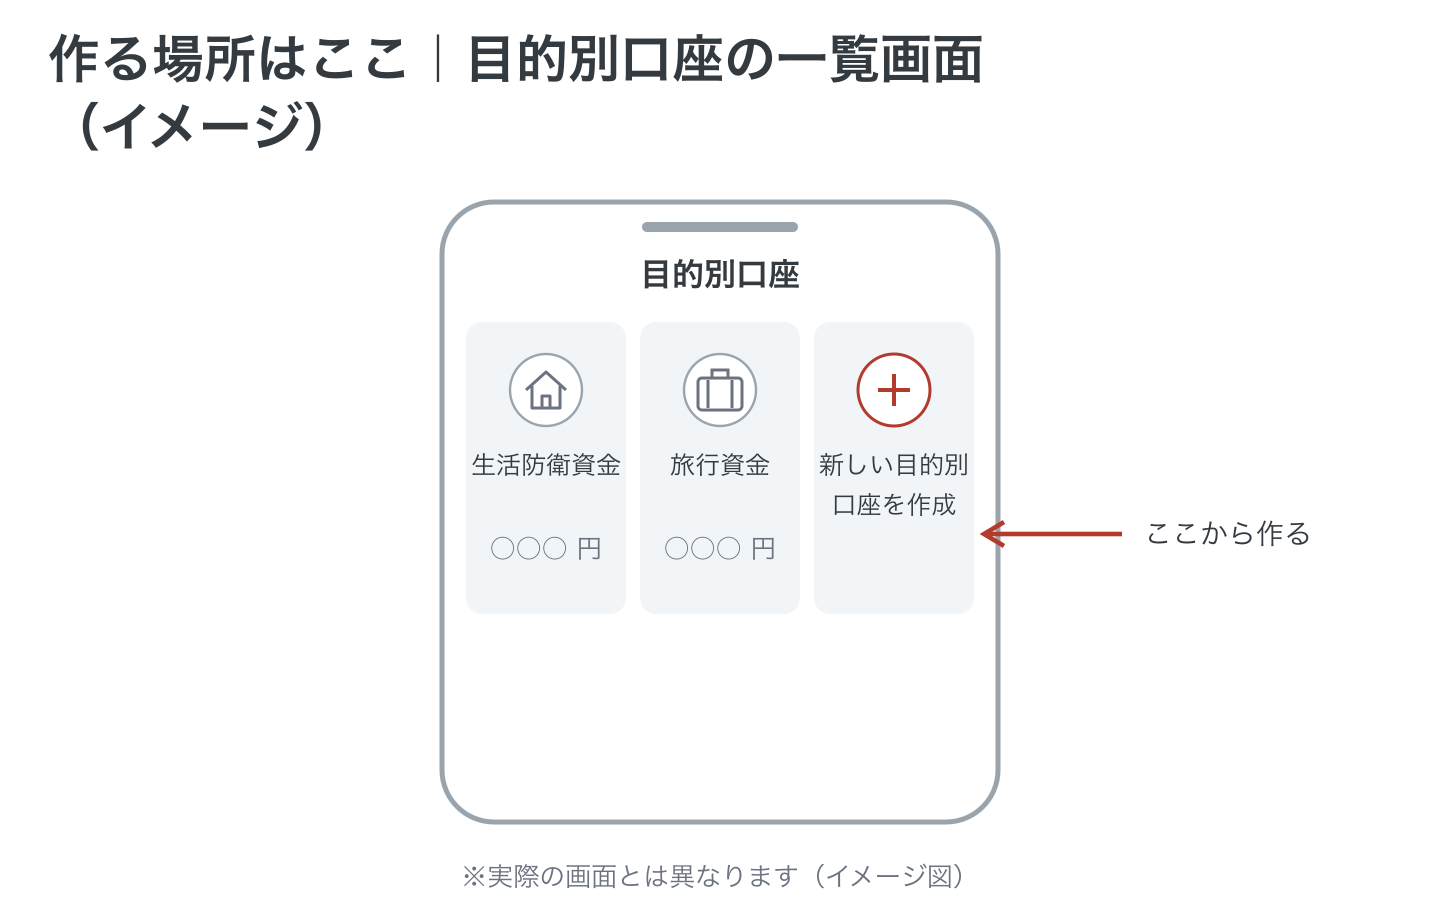
最初の名前は、「生活防衛資金」にしてみてください。
目標金額や期日を設定し、達成状況を確認することもできます。
最初から目標を細かく決めるより、まず名前をつけるところからで十分です。
編集はあとからできるので、使いながら整えていけます。
▶ アプリで「+新しい目的別口座を作成」を押して、「生活防衛資金」と入力する
口座を作ったら、代表口座から少額を移してみてください。
私は最初に少額を入れたとき、意識が少し変わりました。
金額が小さくても、「これは守るお金」と決めた場所に、お金が入ったんです。
迷うなら、たとえば1,000円から。
金額より「入っている状態」を作るのが先で、あとからいくらでも足せるからです。
▶ 代表口座から「生活防衛資金」へ、1回だけ振替える
給料が入ったら、先に決めた額を目的別口座へ移します。
残ったお金で暮らす、という順番です。
今年は車の資金をこのやり方で貯めて、先に分けることを実感しました。
さち毎月の操作が面倒なら、自動にすることもできます。
手間を考えると、私のお薦めも自動ですね。
同じ銀行内なら「定額自動振替」で、代表口座から目的別口座へ、毎月決めた日に決めた額を移せます(1円から・手数料無料)。
ただ、1つ注意があります。
この銀行で円定期預金を担保とする当座貸越を使っていると、残高が足りなくても借入枠から振替されることがあります。借金を減らしている途中の方は、設定前に「当座貸越を利用しない」になっているか見てください。
給料が別の銀行に入る人には「定額自動入金」があります。
他行の自分名義の口座から毎月5日か27日に引き落として、数営業日後に代表口座へ入る仕組みです(手数料は原則無料。金額の条件や初回の日程は公式ページで)。
目的別口座へも自動で分けるなら、振替日は入金日より後にして、前日までに残高があるか見ておくと安心です。
▶ アプリで定額自動振替の設定画面を開く。
苦しい月に、代表口座に戻したくなったら?
戻すことだけで、失敗と決める必要はありません。
ただ、戻す前に「特別費」など、防衛資金以外の口座から出せないかを先に見ます。
私も、ちゃんとできる性格ならリボで苦しんでいません。
だから、性格に頼らない仕組みを作りました。
ここで分けたいのは、今回だけの出費なのか、毎月の生活費が足りないのかです。
予定外の出費が来た場合:その目的の口座や特別費を先に見ます。
生活防衛資金を使うか考えるのは、そのあとです。
毎月足りなくなる場合:先取りする額が、いまの生活に対して大きすぎないか見直します。
来月から移す額を下げることも選択肢です。また、そもそもお金を使いすぎていないかを見直す必要があるかもしれません。
迷うなら、まず目的別口座に移す額を見直してみてください。
足りない月が2回続いたら下げる、くらいを目安にすると判断しやすくなります。
生活が回らない額を移し続けても、毎月戻すことになってしまいます。
金額を下げるのは、続く額を探すための調整です。
▶ 今月、目的別口座に移す額を1つ決めて、メモに書く
足りない月が続く場合は、そもそもお金を使いすぎていないか見直す必要があるかもしれません。
まず、固定費の見直しをするのがおすすめです。

戻したい気持ちが、貯金ではなくカードのリボに向いてしまう人は、こちらも読んでみてください。
まとめ|今日やるのは、名前をつけた口座を1つ作ること
今日やるのは、「生活防衛資金」と名前をつけた口座を1つ作り、少額を入れることです。
代表口座の開設がまだなら、その手続きから始めます。
この記事の要点をまとめます。
・貯金と生活費が同じ口座だと、残高が「まだ使えるお金」に見える。
・目的別口座なら、銀行を増やさずに名前で分けられる。
・デメリットは、使う前に代表口座へ戻すひと手間。
・そのひと手間が生活防衛資金を使うのを止められる。
・予定外の出費は、その目的の口座や特別費で対応する。
・最初は少額からでいい。
・目的別口座に振替るのが面倒なら「自動振替」を使う。
名前をつけた場所にお金を入れることで、貯金を崩してしまうのを止める仕組みが1つできます。
生活防衛資金を「いくら貯めたらいいの?」という方は、コチラの記事をどうぞ。
よくある質問
免責:本記事は筆者の体験に基づくものです。銀行のサービス内容・手数料は変更されることがあります。
最新の情報は各金融機関の公式サイトでご確認ください。