「もう絶対に、リボ払いはしない」
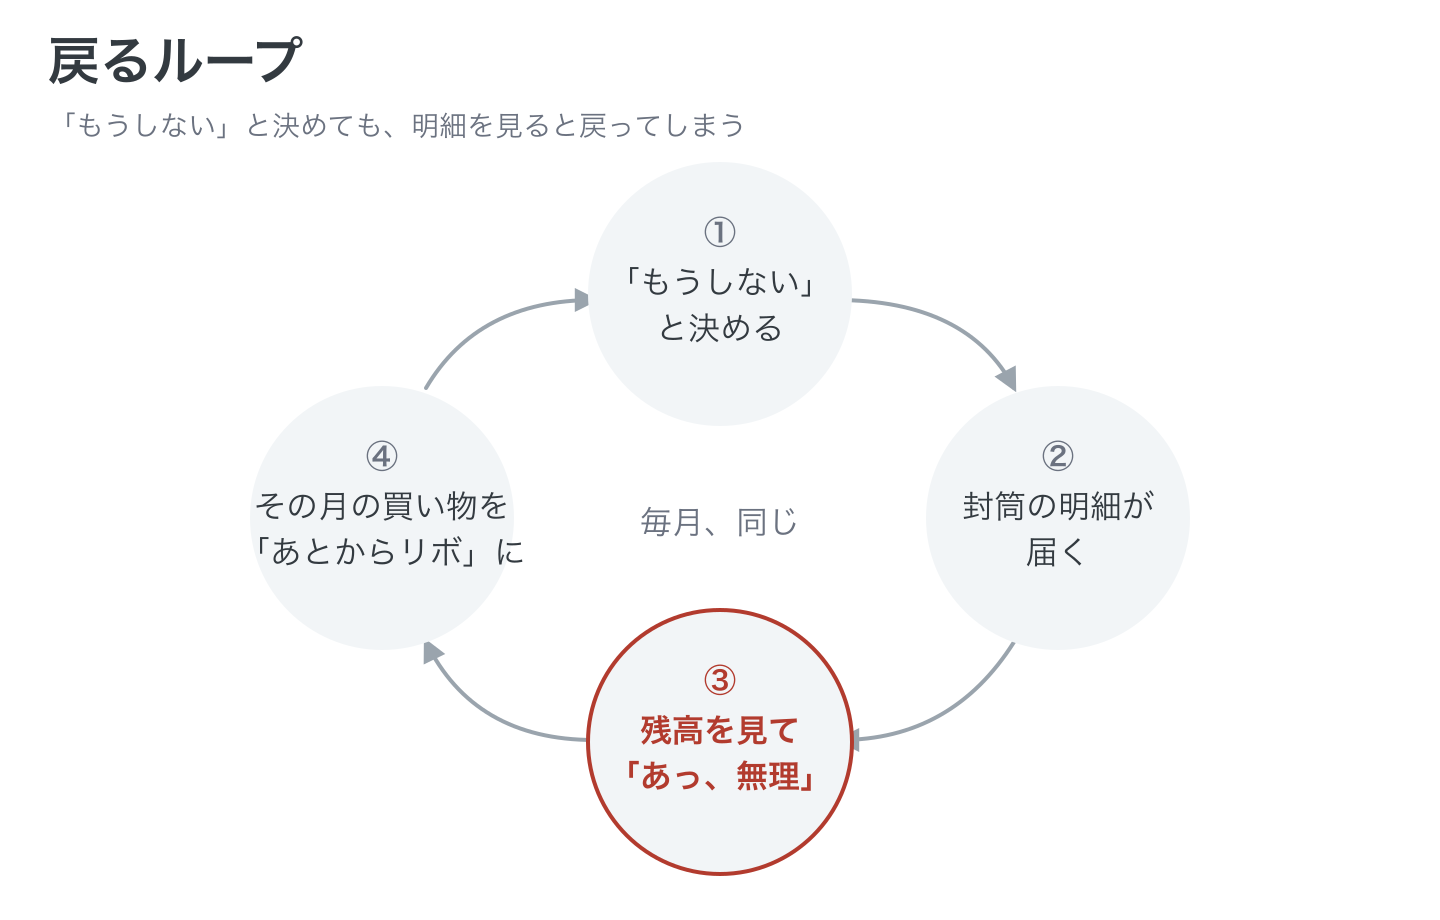
そう固く決めたはずなのに、封筒で届いた明細を見た瞬間、「あっ、無理」と思ってしまう。
そして今月の買い物も、スマホから自分で「あとからリボ」に変えてしまう……。
リボ払いをやめたいと思っていて、カードの設定解除のしかたも知っている。
それなのに明細を見るたびリボに戻ってしまうのは、本当に苦しいですよね。
私自身もまったく同じで、同じことを1〜2年ほど繰り返していました。
でも、やめられないのは意志が弱いからだけではありません。
残高の見え方と毎月「今回だけリボ」を選べる仕組みの問題だったのです。
我慢より先に「見る・立ち止まる・リボにしない」の順で行動することが大切でした。
この記事でわかること
・一括で買うつもりがリボに戻ってしまう3つの理由
・リボなしで買えるようになる3ステップ
・「我慢できない」と思ったときの一言
・それでも止まらないときの相談先
この記事を読み終えるころには、次の買い物を「リボにしない」と決め、今週中に明細の「リボで買った物」を書き出してみようという気持ちになれます。
※私は専門家ではありません。カードの仕様は各社で違うので、最新はお使いのカードの公式で確認してください。なお、リボ払いの仕組みや残高の減らし方についてはリボ払いはなぜ終わらない?の記事で詳しく書きました。
「もうしない」と決めたのに、明細を見てまたリボにしてしまう
私自身、何度も「リボにはもうしない」と心に決めていました。
でも、当時は封筒で届いていた明細を開いて、そこに書かれたリボの残高を見た瞬間、「あっ、無理」と思ってしまっていたのです。
一括で払うのは難しい金額を見て焦り、その月の買い物を、メールや画面から自分の手で「あとからリボ」に変えてしまいました。
翌月も同じことの繰り返し。
これが1〜2年ほど続きました。
使っていたカードも、1枚だけではありませんでした。
もし、カードが「自動リボ」の設定になっていて知らないうちに全部リボ払いになっていた人は、その設定を解除すれば新しい買い物は止まります。
詳しくはリボ払いはなぜ終わらない?の記事をご覧ください。
この記事でお話しするのは、明細を見るたび自分で「あとからリボ」を選んでしまっている私のようなケースについてです。
解除のしかたを知っていても、リボに戻ってしまう3つの理由
「もうしない」と決めたのにリボ払いに戻ってしまうのは、決して意志が弱いからだけではありませんでした。
3つの理由が重なっていたのです。
理由1 :明細の残高を見た瞬間、「払えない」が先に立つ
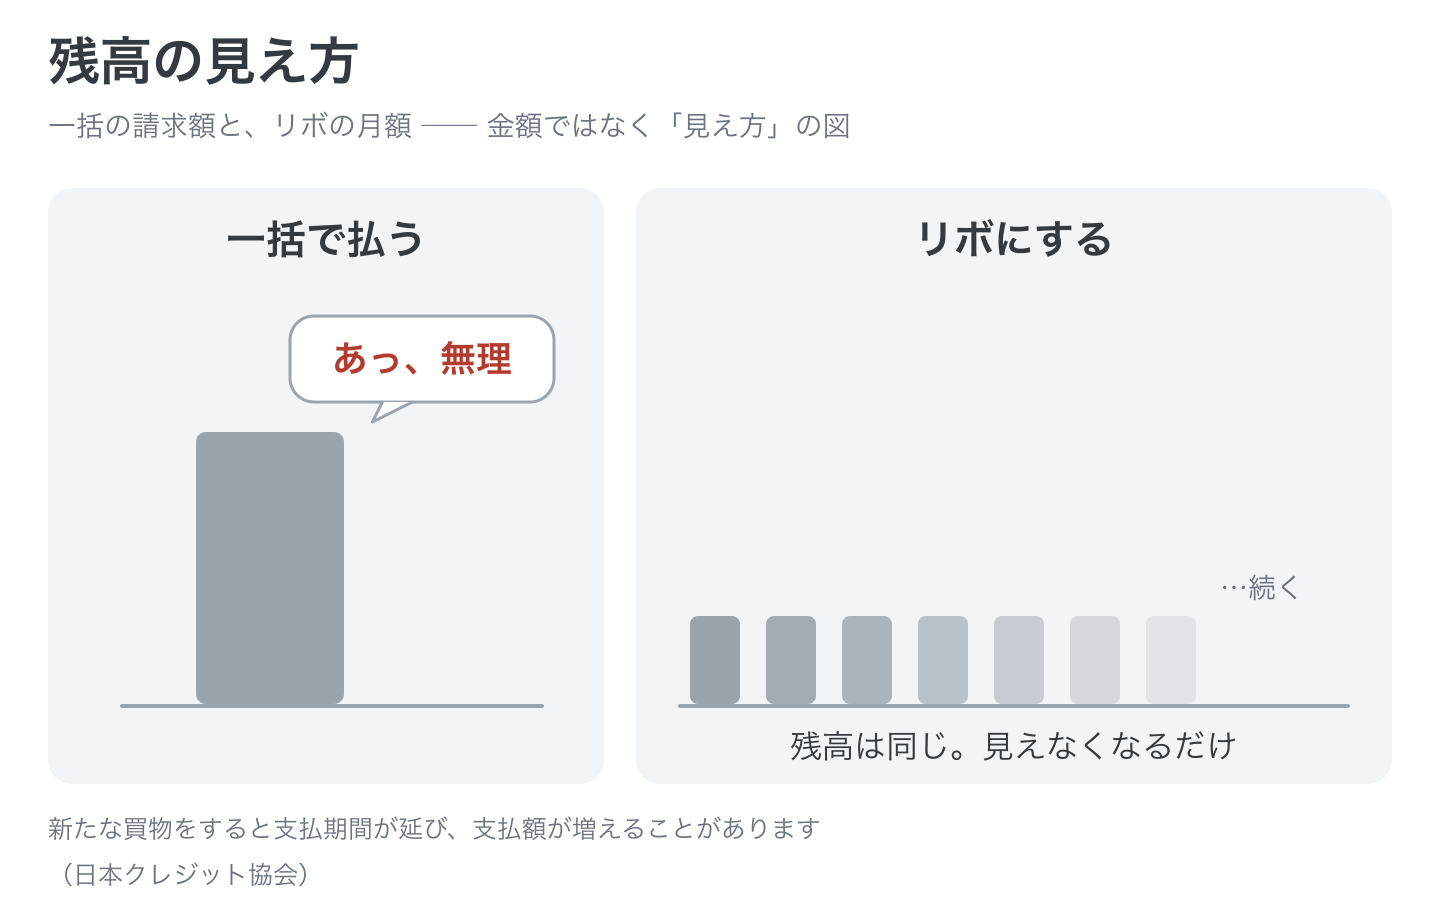
明細を開いたとき目に入る「リボ残高」の数字は、とても大きく見えます。
日本クレジット協会の「リボ払いの特徴と利用上の注意」でも、「新たな買物をすると支払いの終期が延びたり、毎月の支払額が増えたりすることに注意」と呼びかけられています。
このように、リボの危険性を注意されているにもかかわらず、当時の私は明細を開いた瞬間に、
 さち
今月は払えない…
という恐怖が先に立ち、目の前の支払いを抑えるためにリボを選んでしまっていたのです。
理由2: 「今回だけ」を毎月選べた=都度リボ
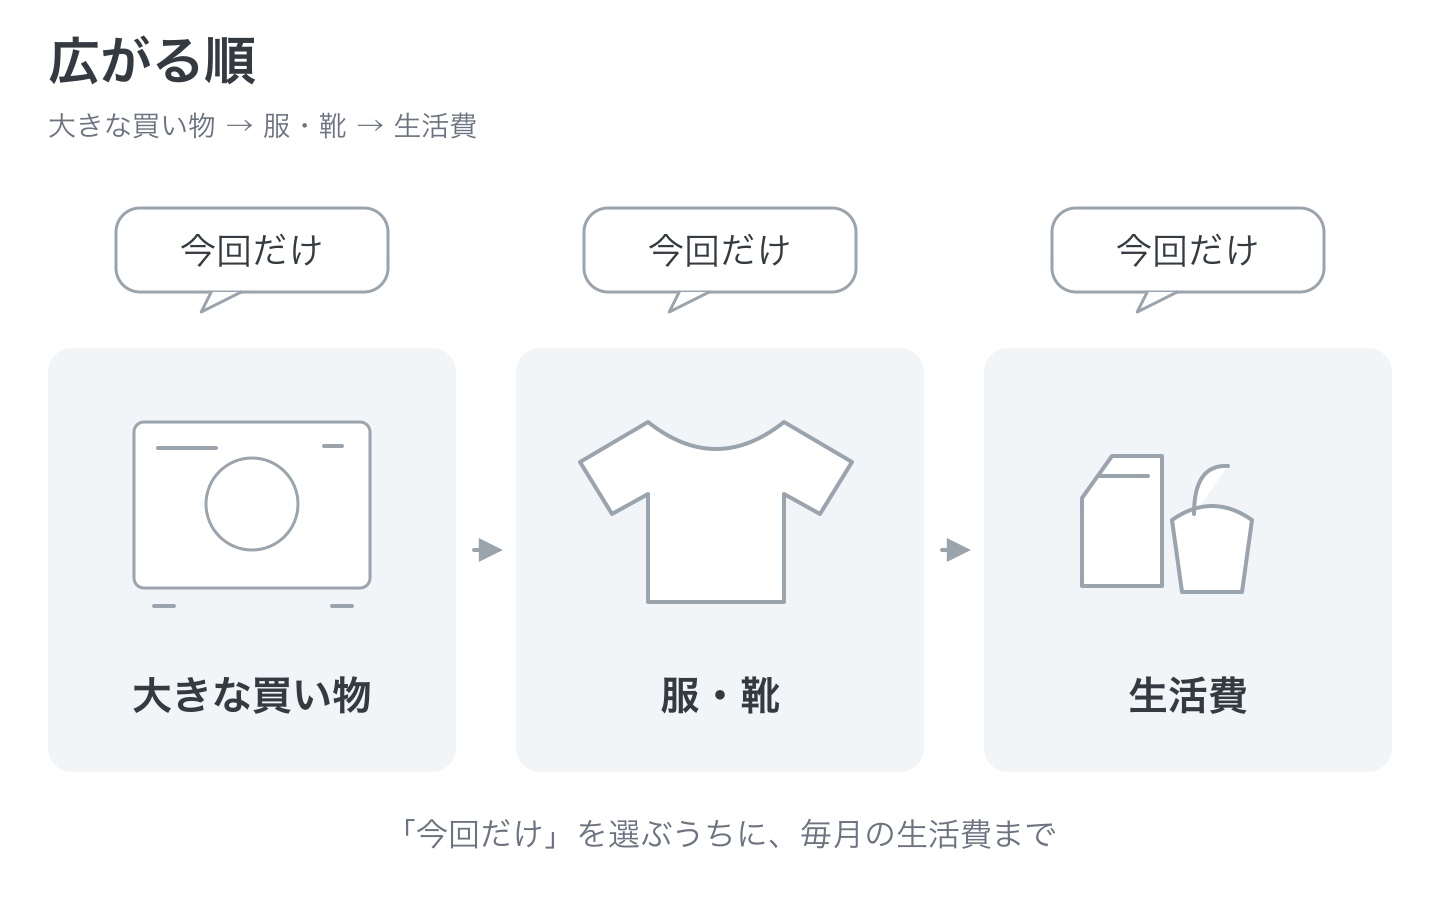
私は自動リボの設定にしていた期間は短く(たぶん1〜2か月ほど)、ほとんどは明細を見るたび自分で「あとからリボ」に変えていました。
最初は大きな買い物から始まり、次第に服や靴になり、最後は毎月の生活費にまで広げていきました。
カードの設定を解除すれば終わる話ではありませんでした。
毎月「今回だけ」を自分の手で選べる仕組みがあったからこそ、やめることができなかったのです。
理由3 :買っていたのは「物」ではなかった
リボで買っている物を振り返ると、「その物がどうしても必要だった」というより、買う瞬間の気持ちのために買っていることがあります。
疲れた日のご褒美、気分を変えたいとき、なんとなくの安心。
買った瞬間は満たされるのに、明細が届くと「またやってしまった」と落ち込む。
この「買う瞬間の安心」と「請求日の自己嫌悪」がセットでループしていると、やめたい気持ちだけでは止まりにくいのです。
私の場合は、服・靴・飲み代でした。クローゼットには、好きでもない服が並んでいました。物そのものが欲しかったというより、買い物がストレスの出口になっていたのだと思います。
確かめ方は簡単です。明細の品目は言えるのに「なんで買ったんだろう?」と思う物があれば、当てはまっているかもしれません。
これは「リボ前提の家計」。直すのは性格ではなく、買い方の型
一括で買えない物をリボ払いで買う暮らしが、いつの間にか「普通」になってしまっている状態。
さちこれを私は「リボ前提の家計」と呼んでいます。
毎月リボに戻ってしまうのは、意志だけではなく、この家計の型の問題でもありました。
直すべき対象は自分の性格ではなく、買い物の「型」だったのです。
さち残念ながら性格はなかなか直せません…
リボなしで買えるようになる3ステップ|見る・立ち止まる・リボにしない
私が止まれたのは、我慢強くなったからではありません。
この順番だったからです。
最初にするのは、残高の金額ではなく「何を買ったか」の確認です。
実際に明細を見て書き出してみると、一度も着ていない服、必要でもない物、「なんで買ったんだろう?」と思う物ばかりが並んでいました。
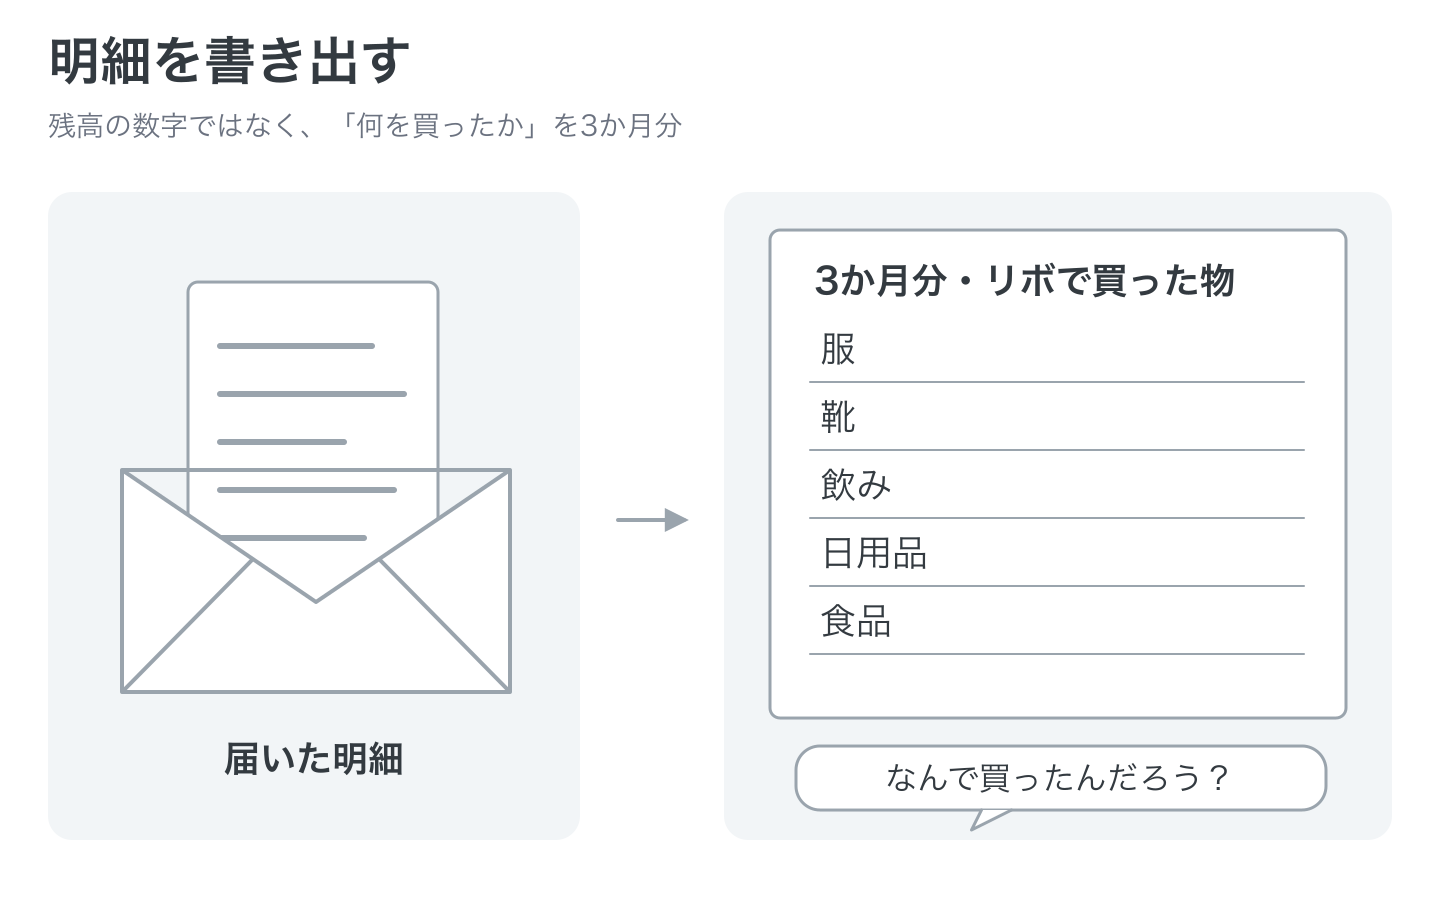
- 直近3か月分の明細を見ます。
- 全部を一度に書き出さなくて大丈夫です。3か月分だけで十分効果があります。残高の数字を見るより、「何に使ったか」を把握する方が次の買い物を変えられます。
▶ 今週中に、紙やメモ帳に直近3か月分の明細から「リボで買った物」を書き出してみましょう。
私が止まれた一番の理由は、このステップで立ち止まれるようになったことです。
お金の勉強を始めて「自分がどれだけお金の管理ができていなかったか」を実感したことがきっかけでした。
それからは、買う前に「いま使えるお金はどれくらいだったかな?」と自問して立ち止まれるようになりました。
今もこの一言を大切にしています。
- 買い物の前に、この一言を1回自分に問いかけます。
- パッと答えられなければ「買わない」と決めつける必要はありません。「まだ買わない」と保留にしてください。答えられない状態で買うと、明細を見たときにまた「あっ、無理」となってリボに戻ってしまうからです。
▶ 今月使えるお金の額を1つ、メモに書いてみましょう。
最後は、次の買い物での実践です。
すべての買い物をやめるのではなく、「次の1回だけ」をリボ払いにしないと決めます。
「決めるだけ」では私は何度も元の状態に戻ってしまいました。
だからこそ、ステップ1で使った物を見て、ステップ2で立ち止まる練習をした後にこのステップを置いています。
一括で払えないなら、次の給料日まで買うのを待ってみてください。
待てた物の多くは、時間が経つと要らなくなります。
一括で買える額になるまで別口座に貯めるのも方法です。
詳しくは目的別口座の記事を参考にしてください。
もう1つ、いっそクレジットカードを持ち歩かない、という手もあります。
私はそこまではしませんでしたが、財布にカードがなければ、レジで「あとからリボ」を選ぶ場面そのものが消えます。
デビットカードに変えるのも同じ効果があります。
口座にあるお金しか使えないので、多くのデビットカードはリボ払いにできません。
なお、カード会社でリボ設定を解除しても、過去にリボにした既存の残高はリボのまま残ります。
残高の減らし方はリボ払いはなぜ終わらない?の記事でお伝えしています。
- レジで「一括で」と言います。
- 後からカード会社から「あとからリボ」の案内メールや通知が来ても、開かないようにします。
▶ 次の買い物1回だけ「一括で」と言い、あとからリボの案内が来ても開かないようにしましょう。
「我慢できない」「先のことを考えてお金が使えない」と思ったら
私自身も、当時は「我慢ができない」「先のことを考えてお金を使うなんて無理だ」とそのまま思っていました。
「我慢できない」→ 我慢は、最初から当てにしない
私自身、我慢では止まりませんでした。
何度も「もうしない」と決めては戻ったのが、その証拠です。
考えてみると、支払いのために明細は必ず見ます。
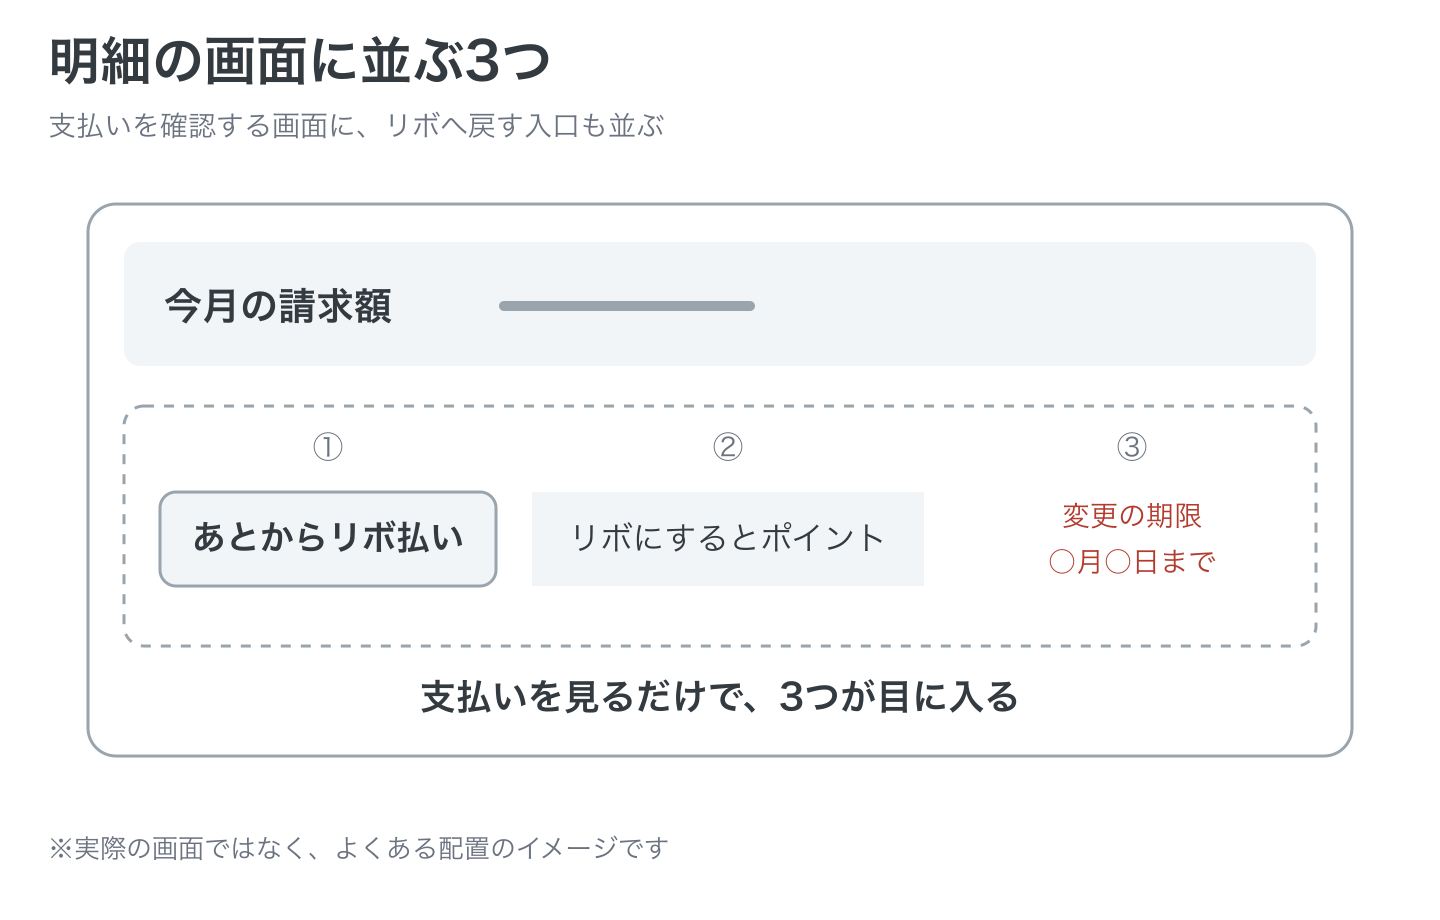
そして、その明細のすぐそばに「支払い方法を変えますか?」の案内が用意されています。
カードによっては、明細の画面に「あとからリボ払い」のボタンが並び、そのそばに「リボにするとポイントがもらえる」キャンペーンの案内と、変更の期限が一緒に表示されます。
カード会社にとって、リボ払いは手数料が入る商品です。
案内が届くのは、そういう仕組みだからです。
さちつまり、我慢が試される場面は、毎月向こうから届きます。意志だけの問題ではなく、仕組みの後押しでもあるのです。
だから、我慢を鍛えるより、その場面を消します。
・リボを選べないようにする
案内のメールや画面を開かない。変更の期限を過ぎれば、原則そのまま一括です(条件はカード会社で異なります)
・レジで選べないようにする
クレジットカードを持ち歩かない、またはデビットカードに変える(ステップ3)
・設定を変える
自動リボの設定になっている人は、先に解除する
止まれた私も、我慢が強くなったわけではありません。
環境が変わって、我慢する場面そのものが消えただけでした。
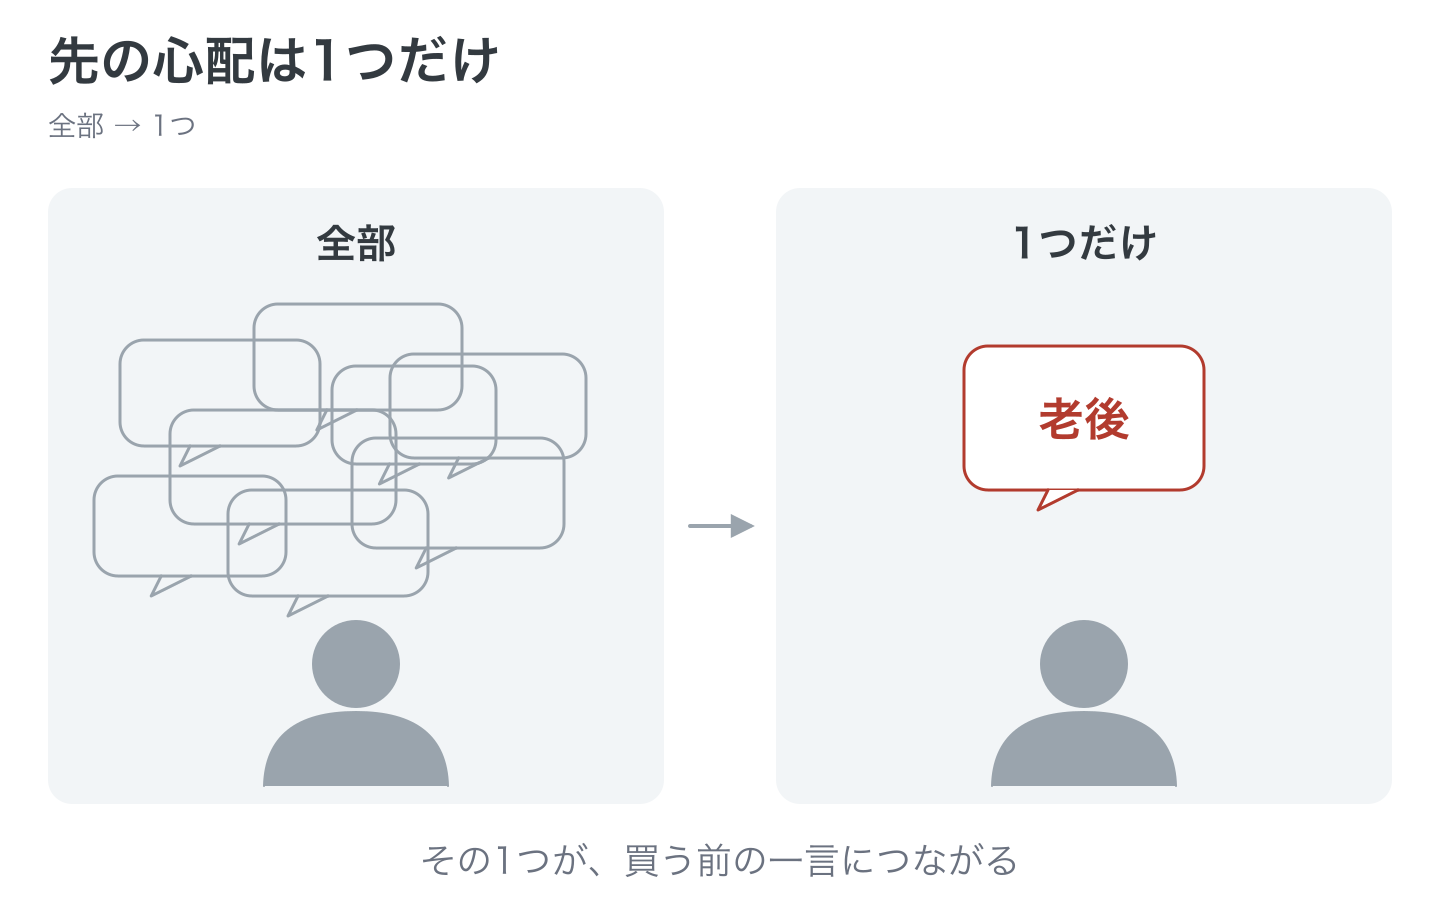
「先のことを考えてお金が使えない」→ 先のことは、1つだけでいい
私も先のことは全く考えられませんでした。
考えられるようになったのは、SNSで自分より深くリボ地獄に落ちた人を見て「ここまで落ちたくない」と思ったときや、テレビやSNSで老後のお金のことを見て「やばい」と思ったときでした。
さちただ、いきなり将来のことを全部考えるのは難しいですよね
答えはシンプルで、先のことを全部考える必要はありません。
老後の資金や来年の出費、引っ越しなど、具体的な心配事を1つだけ意識してみることです。
たった1つでも意識できる心配事があれば、それが買う前に「いま使えるお金は?」と自問するためのブレーキになってくれます。
もう1つは、先のことを考えなくても止まる形にすることです。
「次の1回だけリボにしない」(ステップ3)という行動は、先のことを深く考える必要がない小さな単位だからこそ続けられます。
▶ 自分の将来の心配事を1つだけ書いてみましょう。
それでも止まらないときは、ひとりで抱えない
買い物が止まらない、請求が怖くて明細を開けない、支払いが生活費に食い込んでいるという場合は、ひとりで抱え込まずに相談してください。
・金融庁 多重債務相談窓口
返済が回らなくなったときの公的な相談窓口です。
(出典:金融庁 https://www.fsa.go.jp/soudan/ )。
・お住まいの都道府県の精神保健福祉センター
買い物が止められず、気持ちの面でもつらさがあるときに相談できる、こころの健康の公的な窓口の1つです。
(出典:全国精神保健福祉センター長会 全国の精神保健福祉センター一覧https://www.zmhwc.jp/centerlist.html )。
また、返済そのものがどうしても厳しいなら「債務整理」という法律にもとづいた選択肢もあります。
私は使いませんでしたが、使ってはいけないという意味ではありません。
完済までの道のりはリボ100万円を自力で完済した記事にまとめています。

まとめ|今日やるのは「次に買う物を、リボにしない」
この記事のポイントです。
・「もうしない」と決めても「あとからリボ」に戻ってしまうのは、残高の見え方と仕組みの問題だった
・「明細を書き出す」「使えるお金を確認する」「次の1回をリボにしない」の順で試す
・我慢ではなく「リボを選べない仕組み」を作る
今の私でも「欲しい」という気持ちは起こります。
さちでも、今は大丈夫です。
我慢できますし、「いま使えるお金はどれくらいだったかな?」と立ち止まれるようになったからです。
リボ払い地獄に戻ろうとは思わないです。
さちというか、もう二度とイヤですね(笑)
今日やってほしいアクションは1つです。
▶ 次の買い物1回を、リボ払いにしないこと。今週中に明細のリボで買った物を書き出してみましょう。
関連記事
よくある質問
免責:※この記事は私自身の体験をもとにした説明で、医療や法律の判断をするものではありません。不安が強いときは、公的な相談窓口や専門家にご相談ください。カードの仕様は各社で異なります。